
بعضی تصمیمهای پرهزینه، با اطلاعات اشتباه گرفته نمیشوند؛ با اطلاعات ناقص گرفته میشوند.
مدیرعامل گزارش مالی را میبیند، اعداد را بررسی میکند و تصمیمی میگیرد که در همان لحظه کاملاً منطقی به نظر میرسد. مسئله گاهی چند ماه بعد مشخص میشود؛ زمانی که معلوم میشود یک عدد مهم اصلاً وارد محاسبات تصمیم نشده بود.
شاید زمان وصول مطالبات طولانیتر شده بود. شاید حاشیه واقعی یک محصول کمتر از چیزی بود که حجم فروش نشان میداد. شاید بخش بزرگی از درآمد به چند مشتری محدود وابسته بود. یا شاید تعهدی در هفتههای آینده وجود داشت که اثر آن هنوز در موجودی امروز دیده نمیشد.
هیچکدام از این اطلاعات پیچیده نیستند؛ تفاوت در این است که در زمان مناسب دیده شوند.
برای مدیریت یک کسبوکار، دانستن تمام جزئیات صورتهای مالی ضروری نیست. آنچه اهمیت دارد، شناخت اعدادی است که میتوانند معنای یک تصمیم را تغییر دهند.
این مقاله درباره ۱۰ مورد از همین عددهاست؛ عددهایی که بهتر است قبل از تصمیم دیده شوند، نه بعد از آنکه نتیجه تصمیم در صورتهای مالی ظاهر شد.
نسخه ۳۰ ثانیهای برای مدیرعامل: ۱۰ شاخص مالی مهم
اگر فقط ۳۰ ثانیه برای مرور وضعیت مالی شرکت دارید، بهجای ورق زدن دهها صفحه گزارش، این ۱۰ عدد را پیدا کنید:
۱. نقدینگی قابلدسترس
۲. جریان نقد عملیاتی
۳. حاشیه سود ناخالص
۴. حاشیه سود عملیاتی
۵. نقطه سربهسر
۶. مطالبات سررسیدگذشته
۷. دوره وصول مطالبات (DSO)
۸. سرمایه در گردش
۹. تمرکز درآمد
۱۰. پیشبینی جریان نقد
ارزش این ۱۰ عدد فقط در دانستن آنها نیست؛ در تصمیمی است که ممکن است بعد از دیدنشان تغییر کند.
۱. نقدینگی قابلدسترس: آیا موجودی حساب بانکی واقعاً قابل خرج کردن است؟
یکی از خطاهای تصمیمگیری این است که موجودی حساب بانکی را با نقدینگی آزاد شرکت یکسان بدانیم.
مدیر باید پول موجود را در کنار زمانبندی پرداختهای آینده ببیند؛ بهخصوص قبل از تصمیمهایی مانند استخدام، خرید تجهیزات، تقسیم سود یا شروع یک سرمایهگذاری جدید.
موجودی بانک یک عکس از امروز است؛ مدیریت نقدینگی، دیدن اتفاقات هفتهها و ماههای آینده است.
موجودی حساب شرکت ۱۲ میلیارد تومان است.
عدد آرامشبخشی به نظر میرسد.
اما چند عدد دیگر را کنار آن بگذاریم:
۴ میلیارد تومان حقوق و بیمه،
۳ میلیارد تومان چک،
۲ میلیارد تومان مالیات،
و ۴ میلیارد تومان پرداخت به تأمینکنندگان در هفتههای آینده.
حالا همان موجودی ۱۲ میلیاردی معنای دیگری پیدا میکند.
۲. جریان نقد عملیاتی ؛ شرکت سود کرده؛ پولش کجاست؟
یکی از عجیبترین موقعیتها برای یک مدیر این است:
صورت سود و زیان، سود نشان میدهد؛ اما موجودی نقد شرکت کاهش پیدا کرده است.
این وضعیت الزاماً ناشی از اشتباه حسابداری نیست.
ممکن است فروش ثبت شده باشد اما هنوز وصول نشده باشد. ممکن است موجودی کالا افزایش پیدا کرده یا بخشی از منابع شرکت در سرمایه در گردش درگیر شده باشد.
اینجاست که جریان نقد عملیاتی (Operating Cash Flow) اهمیت پیدا میکند.
جریان نقد عملیاتی (Operating Cash Flow – OCF) خالص جریانهای ورودی و خروجی وجه نقد ناشی از فعالیتهای عملیاتی و درآمدزای اصلی واحد تجاری طی یک دوره مالی است و بیان میکند عملیات شرکت تا چه میزان به تولید واقعی نقد منجر شده است. این شاخص با تعدیل سود حسابداری بابت اقلام غیرنقدی مانند استهلاک و همچنین تغییرات اجزای سرمایه در گردش عملیاتی نظیر حسابهای دریافتنی، موجودی کالا و حسابهای پرداختنی قابل تحلیل است؛ ازاینرو نسبت به سود خالص، تصویر دقیقتری از توان نقدزایی عملیات ارائه میدهد. OCF مثبت و پایدار نشاندهنده توان بنگاه در تأمین نیازهای نقدی عملیاتی و ایفای تعهدات از محل فعالیت اصلی است، در حالی که واگرایی مستمر سود خالص و جریان نقد عملیاتی میتواند ناشی از پایین بودن کیفیت تبدیل سود به وجه نقد، افزایش دوره وصول مطالبات، انباشت موجودی یا تغییر در شرایط پرداخت باشد. در تحلیل مالی، علاوه بر مقدار مطلق OCF، روند آن و نسبتهایی مانند OCF به سود خالص و OCF به بدهیهای جاری نیز برای ارزیابی کیفیت سود و نقدینگی عملیاتی بررسی میشوند
یک ترکیب بهخصوص باید توجه مدیریت را جلب کند:
سود مثبت + جریان نقد عملیاتی منفی
این وضعیت بهتنهایی به معنای بحران نیست؛ اما حتماً نیاز به توضیح دارد.
ترکیب سود مثبت و جریان نقد عملیاتی منفی نشاندهنده شکاف میان سودآوری حسابداری و نقدزایی واقعی عملیات است؛ به این معنا که شرکت طبق مبنای تعهدی درآمد و سود شناسایی کرده، اما عملیات اصلی آن طی دوره به جای ایجاد وجه نقد، نقد مصرف کرده است. منشأ این وضعیت معمولاً در اجزای سرمایه در گردش قابل ردیابی است؛ برای مثال افزایش مطالبات تجاری نشان میدهد بخشی از فروش هنوز وصول نشده، افزایش موجودی کالا موجب حبس نقدینگی شده یا کاهش بدهیهای تجاری به خروج وجه نقد انجامیده است. وقوع این وضعیت در یک دوره الزاماً نامطلوب نیست و ممکن است ناشی از رشد فعالیت شرکت باشد، اما تداوم آن اهمیت ویژهای دارد؛ زیرا میتواند نشان دهد کیفیت نقدی سود پایین است و شرکت با وجود گزارش سود، برای تأمین سرمایه در گردش و ایفای تعهدات جاری به منابع مالی خارج از عملیات وابسته میشود.
گاهی مهمترین سؤال درباره سود این نیست که چقدر سود کردهایم؟
بلکه این است که چه میزان از عملکرد شرکت به جریان نقد واقعی تبدیل شده است؟
۳. حاشیه سود ناخالص؛ رکورد فروش شکسته، اما سود چه شده است؟
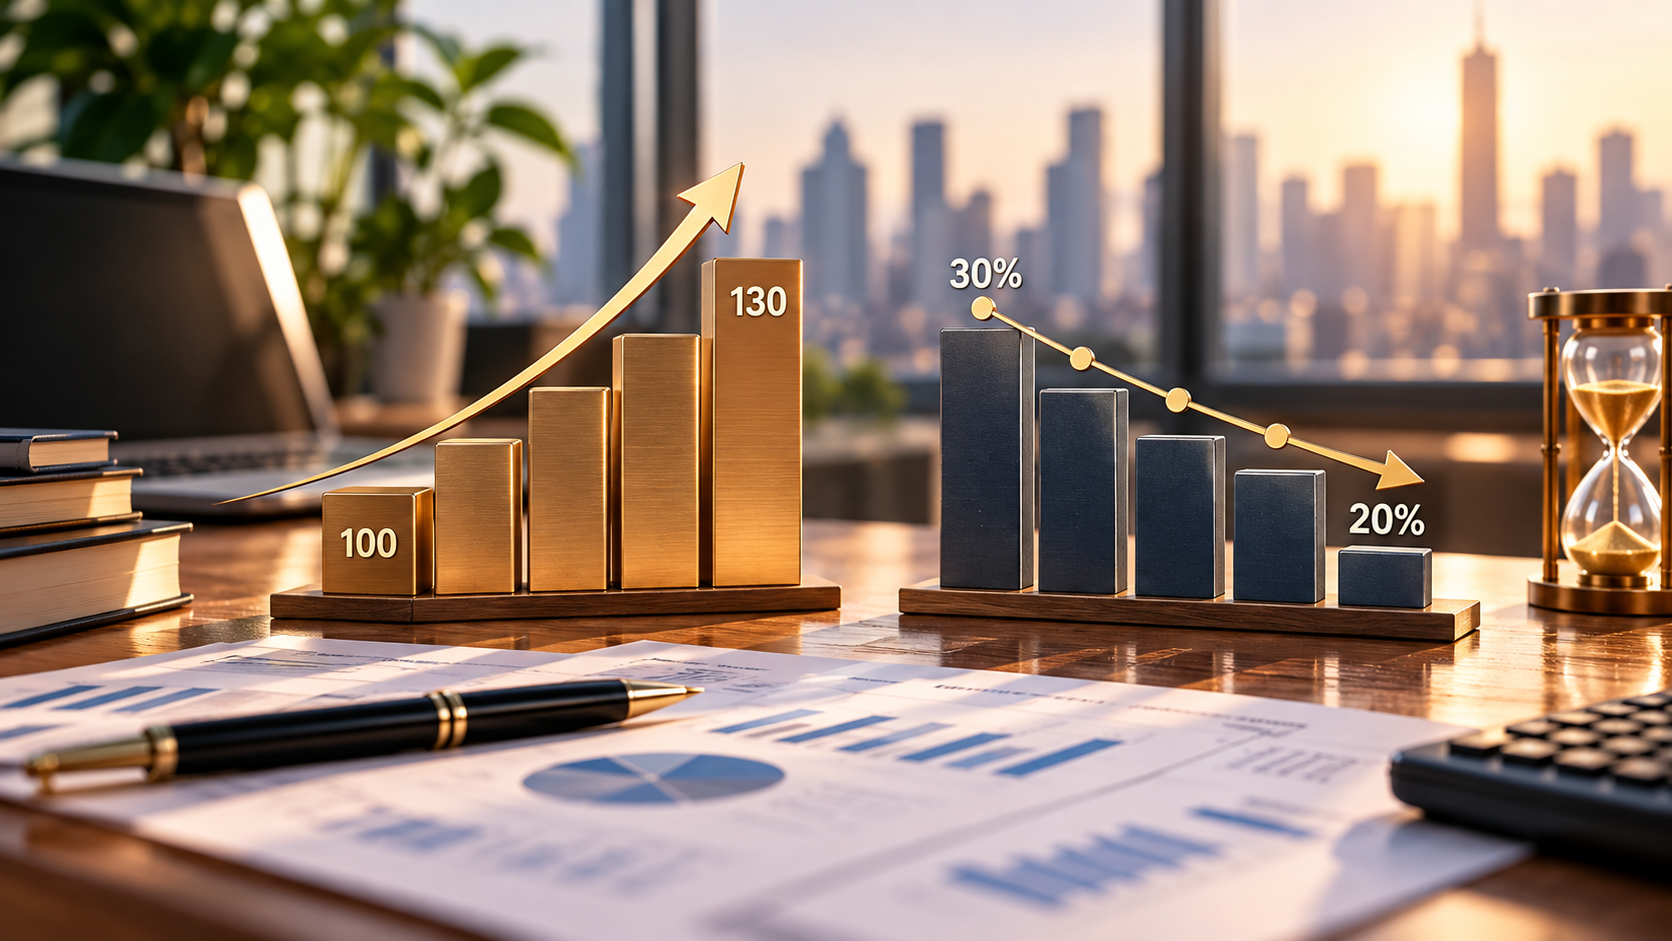
فروش سال گذشته: ۱۰۰ میلیارد تومان، فروش امسال: ۱۳۰ میلیارد تومان و این یعنی ۳۰ درصد رشد.
تا اینجا جذاب است.
اما یک عدد دیگر اضافه کنیم:
حاشیه سود ناخالص سال قبل: ۳۰٪
حاشیه سود ناخالص امسال: ۲۰٪
حالا رشد فروش دیگر همان معنای قبلی را ندارد.
حاشیه سود ناخالص (Gross Profit Margin) نسبت سود ناخالص به درآمد عملیاتی است و نشان میدهد پس از کسر بهای تمامشده فروش، چه درصدی از درآمد برای پوشش سایر هزینههای عملیاتی، هزینههای مالی، مالیات و نهایتاً ایجاد سود باقی میماند. حاشیه سود ناخالص بهصورت ساده از رابطه زیر محاسبه میشود:
(فروش − بهای تمامشده) ÷ فروش × ۱۰۰
روند حاشیه سود ناخالص شاخص مهمی برای ارزیابی قدرت قیمتگذاری، کنترل بهای تمامشده و کارایی اقتصادی فعالیت اصلی است؛ بنابراین کاهش مستمر آن، حتی همزمان با رشد فروش، میتواند نشان دهد رشد درآمد الزاماً به بهبود سودآوری منجر نشده و فشار هزینه تولید یا خرید، تخفیفات فروش، تغییر ترکیب محصولات یا ضعف قدرت قیمتگذاری در حال کاهش سود حاصل از هر واحد فروش است
برای مدیریت، فقط مقدار فروش مهم نیست؛ باید مشخص باشد این فروش با چه حاشیهای ایجاد شده است.
گاهی شرکت بیشتر میفروشد، اما از هر واحد فروش سهم کمتری برای پوشش سایر هزینهها و ایجاد سود باقی میماند.
فروش بیشتر، همیشه به معنای فروش بهتر نیست.
۴. حاشیه سود عملیاتی؛ هزینهای که پشت رشد پنهان شده است
حاشیه سود عملیاتی (Operating Profit Margin) نسبت سود عملیاتی به درآمد عملیاتی است و نشان میدهد پس از کسر بهای تمامشده و هزینههای عملیاتی مانند هزینههای فروش، اداری و عمومی، چه درصدی از درآمد از عملیات اصلی شرکت بهصورت سود باقی میماند. تفاوت آن با حاشیه سود ناخالص در دامنه هزینههای منظورشده است: حاشیه سود ناخالص صرفاً اثر بهای تمامشده فروش را منعکس میکند، درحالیکه حاشیه سود عملیاتی علاوه بر بهای تمامشده، اثر هزینههای اداره و اجرای عملیات کسبوکار را نیز دربرمیگیرد؛ بنابراین مقایسه روند این دو شاخص میتواند مشخص کند کاهش سودآوری عمدتاً ناشی از افزایش بهای تمامشده است یا رشد هزینههای عملیاتی.
رشد معمولاً تنها وارد شرکت نمیشود. همراه خودش نیروی بیشتر، تبلیغات بیشتر، تیم فروش بزرگتر، نرمافزارهای جدید، فضای اداری بیشتر و هزینههای تازه میآورد.
حالا این دو عدد را کنار هم قرار دهید: رشد فروش: ۲۵٪ ، رشد هزینههای عملیاتی: ۴۵٪
شرکت بزرگتر شده است؛ اما آیا عملکرد اقتصادی آن هم بهتر شده؟
گاهی مدیران هزینههای رشد را جداگانه میبینند و رشد فروش را جداگانه؛ در حالی که این دو باید کنار یکدیگر تحلیل شوند.
رشد خوب فقط رشد درآمد نیست؛ رشدی است که اقتصاد کسبوکار را هم بهتر کند.
۵. نقطه سربهسر؛ فروش چقدر میتواند کاهش پیدا کند پیش از آنکه شرکت وارد زیان شود؟
نقطه سربهسر (Break-even Point) حداقل سطح فروشی است که در آن درآمد شرکت، هزینههای مرتبط را پوشش میدهد و سود عملیاتی صفر میشود. از نگاه مدیریتی، ارزش این شاخص در خود عدد نیست، بلکه در پاسخ به این سؤال است که «فروش شرکت چقدر میتواند کاهش پیدا کند پیش از آنکه وارد زیان شود؟» بنابراین مدیر باید نقطه سربهسر را در کنار فروش واقعی و حاشیه ایمنی تحلیل کند؛ نزدیک شدن فروش به این نقطه هشداری از افزایش ریسک عملیاتی است، در حالی که فاصله مناسب از آن، ظرفیت بیشتری برای تحمل افت فروش یا افزایش هزینهها ایجاد میکند.
فرض کنید محاسبات نشان دهد شعبه جدید برای رسیدن به نقطه سربهسر باید ماهانه حداقل ۳ میلیارد تومان فروش داشته باشد.
حالا تصمیم شکل دیگری پیدا میکند.
آیا این حجم فروش واقعبینانه است؟ چقدر زمان برای رسیدن به آن لازم است؟ اگر فروش ۲۰ درصد کمتر از پیشبینی باشد چه اتفاقی میافتد؟
همین منطق درباره محصول جدید، استخدام تیم تازه، خرید تجهیزات یا یک کمپین تبلیغاتی نیز قابل استفاده است.
بعضی عددها برای توضیح گذشتهاند.
نقطه سربهسر از آن عددهایی است که باید قبل از تصمیم دیده شود.
تا اینجا ۵ عدد مهم را بررسی کردیم که میتوانند نگاه مدیرعامل به وضعیت مالی شرکت را تغییر دهند.
اما تصویر مالی یک کسبوکار به همین پنج عدد محدود نمیشود. در قسمت دوم، سراغ ۵ شاخص دیگر میرویم که به مدیریت مطالبات، سرمایه در گردش، تمرکز درآمد و پیشبینی جریان نقد مربوط میشوند.
[قسمت دوم: ۱۰ عددی که اگر یک مدیرعامل نداند، ممکن است تصمیم اشتباه بگیرد را بخوانید ←]