
اگر فردا سازمان امور مالیاتی اطلاعات شرکت شما را با سایر دادههای مالی و مالیاتی مقایسه کند، آیا همه اعداد و اطلاعات با یکدیگر مطابقت خواهند داشت؟
فرض کنید مبلغ فروش ثبتشده در اظهارنامه مالیاتی شرکت با اطلاعات موجود در سامانه مؤدیان، صورتحسابهای الکترونیکی، دفاتر حسابداری و گردش حسابهای بانکی مغایرت داشته باشد.
در چنین شرایطی، یک سؤال مهم مطرح میشود:
سازمان امور مالیاتی کدام اطلاعات را مبنای رسیدگی قرار میدهد و شرکت چگونه باید مغایرتهای موجود را توضیح دهد؟
اینجاست که اهمیت تهیه و تنظیم حرفهای اظهارنامه مالیاتی اشخاص حقوقی مشخص میشود.
اظهارنامه مالیاتی نباید صرفاً فرمی باشد که برای انجام یک تکلیف قانونی تکمیل و ارسال میشود؛ بلکه باید حاصل بررسی دقیق اطلاعات مالی و مالیاتی، کنترل مغایرتها و اطمینان از صحت و قابلیت دفاع از ارقام اظهارشده باشد.
مهلت ارسال اظهارنامه مالیاتی اشخاص حقوقی ۱۴۰۴ چه زمانی است؟
برای عملکرد سال ۱۴۰۴، آخرین مهلت اعلامشده برای تسلیم اظهارنامه مالیاتی اشخاص حقوقی و پرداخت مالیات متعلق، ۳۱ شهریور ۱۴۰۵ است.
بنابراین، ضروری است شرکتها فرایند تهیه، بررسی و نهاییسازی اظهارنامه مالیاتی خود را به روزهای پایانی مهلت قانونی موکول نکنند.
اما چرا این موضوع اهمیت دارد؟
ممکن است درست زمانی که تصور میکنید تنها چند مرحله تا ارسال اظهارنامه باقی مانده است، با مغایرتهای مهمی در اطلاعات مالی شرکت مواجه شوید؛ از جمله:
- مغایرت فروش: عدم تطابق فروش ثبتشده در دفاتر حسابداری با اطلاعات سامانه مؤدیان و صورتحسابهای الکترونیکی.
- نقص مستندات هزینهها: نبود اسناد و مدارک کافی برای اثبات برخی هزینههای ثبتشده در حسابداری.
- مغایرت حسابهای بانکی: عدم تطابق مانده حسابهای بانکی با اطلاعات ثبتشده در دفاتر شرکت.
در چنین شرایطی، موضوع دیگر صرفاً «ارسال اظهارنامه مالیاتی» نیست؛ بلکه شناسایی، بررسی و رفع مغایرتها پیش از نهاییسازی اظهارنامه اهمیت پیدا میکند.
بزرگترین اشتباه شرکتها در تهیه و ارسال اظهارنامه مالیاتی چیست؟
یکی از اشتباهات رایج شرکتها، موکول کردن تهیه و تنظیم اظهارنامه مالیاتی به روزهای پایانی مهلت قانونی است.
در چنین شرایطی، ممکن است شرکتها برای جلوگیری از تأخیر در ارسال اظهارنامه، اطلاعات مالی و حسابداری خود را بدون بررسی و کنترل کافی ثبت و ارسال کنند.
این رویکرد شاید در کوتاهمدت موجب آسودگی خاطر شود؛ زیرا اظهارنامه در موعد مقرر ارسال شده است.
اما سؤال مهمتری وجود دارد:
آیا اظهارنامه مالیاتی ارسالشده، از نظر اطلاعات مالی، اسناد و مدارک و الزامات قانونی، قابل دفاع است؟
باید توجه داشت که ارسال بهموقع اظهارنامه مالیاتی با تهیه اظهارنامهای صحیح، مستند و قابل دفاع، دو موضوع متفاوت هستند.
۷ نکته مهم که قبل از ارسال اظهارنامه مالیاتی باید بررسی کنید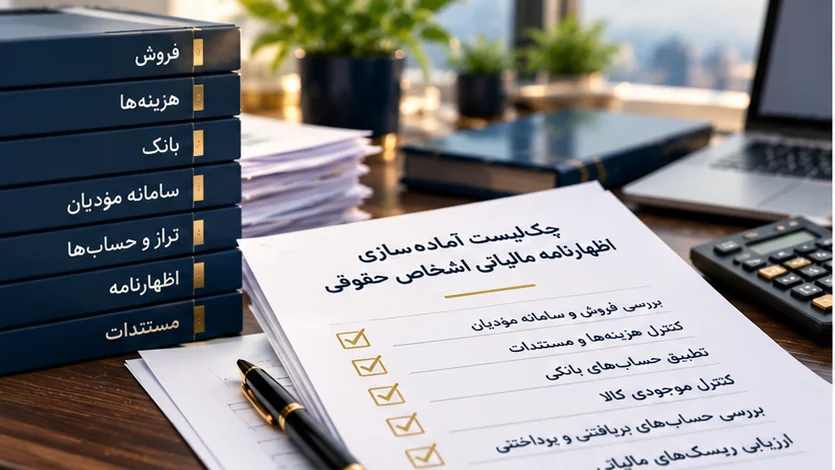 تهیه و ارسال اظهارنامه مالیاتی صرفاً به ثبت اطلاعات در سامانه محدود نمیشود؛ بلکه لازم است اطلاعات مالی و حسابداری شرکت پیش از ارسال، از نظر صحت، تطابق و مستندات بررسی شوند.
در ادامه، ۷ مورد مهم که میتوانند بر صحت اطلاعات اظهارنامه و قابلیت دفاع از آن در رسیدگیهای مالیاتی تأثیرگذار باشند، بررسی میشوند.
۱. تطبیق فروش شرکت با اطلاعات سامانه مؤدیان
یکی از مهمترین اقدامات پیش از ارسال اظهارنامه مالیاتی، تطبیق فروش ثبتشده در دفاتر حسابداری با اطلاعات سامانه مؤدیان و صورتحسابهای الکترونیکی است.
در صورت وجود هرگونه اختلاف، ابتدا باید علت مغایرت شناسایی و بررسی شود.
وجود مغایرت لزوماً به معنای وقوع تخلف مالیاتی نیست؛ زیرا این اختلاف ممکن است ناشی از اصلاح صورتحسابها، برگشت از فروش، تفاوت در زمان ثبت معاملات یا سایر مسائل حسابداری باشد.
آنچه اهمیت دارد، توانایی شرکت در ارائه توضیحات مستند، شفاف و قابل دفاع درباره مغایرتهای شناساییشده است.
۲. بررسی هزینههای ثبتشده و اسناد و مدارک مربوط به آنها
یکی از موضوعات مهم در تهیه اظهارنامه مالیاتی اشخاص حقوقی، بررسی هزینههای ثبتشده در دفاتر حسابداری و اطمینان از وجود مستندات کافی برای آنهاست.
اما سؤال مهم این است:
آیا تمام هزینههای ثبتشده در دفاتر حسابداری، از نظر مالیاتی نیز قابل قبول هستند؟
خیر. ثبت یک هزینه در سیستم حسابداری، بهتنهایی به معنای پذیرش آن بهعنوان هزینه قابل قبول مالیاتی نیست.
اسناد و مدارک مربوط به هزینهها و رعایت شرایط قانونی پذیرش آنها اهمیت زیادی دارد.
بنابراین، ضروری است پیش از ارسال اظهارنامه، هزینههای مهم شرکت بررسی شده و از وجود مستندات مناسب و قابل ارائه برای آنها اطمینان حاصل شود.
۳. تطبیق گردش حسابهای بانکی با دفاتر حسابداری
یکی دیگر از کنترلهای ضروری پیش از ارسال اظهارنامه مالیاتی، بررسی و تطبیق حسابهای بانکی شرکت با اطلاعات ثبتشده در دفاتر حسابداری است.
برای هر مبلغ واریزشده به حسابهای بانکی شرکت، باید ماهیت دریافت وجه مشخص و در اسناد حسابداری قابل شناسایی باشد.
این دریافتها ممکن است شامل موارد زیر باشند:
- درآمد حاصل از فروش کالا یا ارائه خدمات
- وصول مطالبات از مشتریان
- دریافت تسهیلات و وامهای بانکی
- انتقال وجه بین حسابهای بانکی شرکت
- وجوه دریافتی بابت افزایش سرمایه
- دریافت وجه از شرکا
- سایر دریافتهای بانکی
نکته مهم: هر مبلغ واریزشده به حساب بانکی شرکت، الزاماً به معنای تحقق درآمد مشمول مالیات نیست؛ بااینحال، ماهیت تراکنشها باید مشخص، مستند و قابل توضیح باشد.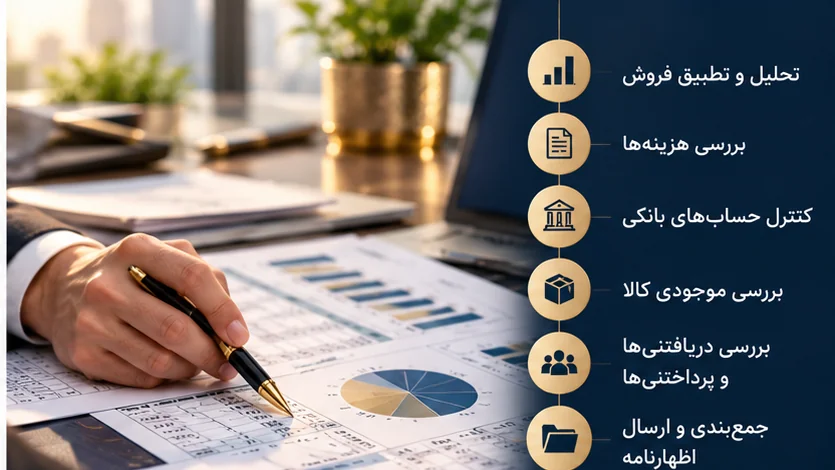
۴. کنترل موجودی کالا و تأثیر آن بر بهای تمامشده
در شرکتهای بازرگانی و تولیدی، بررسی موجودی کالا یکی از مراحل مهم پیش از نهاییسازی اظهارنامه مالیاتی است.
وجود اشتباه در ثبت یا محاسبه موجودی کالای پایان دوره میتواند بر بهای تمام شده کالای فروشرفته و سود شرکت تأثیر مستقیم داشته باشد.
در نتیجه، هرگونه مغایرت در موجودی کالا ممکن است محاسبات سود و اطلاعات اظهارنامه مالیاتی را نیز تحت تأثیر قرار دهد.
بنابراین، کنترل صحت موجودی کالا و اطلاعات مربوط به آن، پیش از ارسال اظهارنامه اهمیت ویژهای دارد.
۵. بررسی حسابهای دریافتنی و پرداختنی شرکت
یکی از اقدامات مهم پیش از نهاییسازی و ارسال اظهارنامه مالیاتی، بررسی حساب های دریافتنی و پرداختنی و اطمینان از صحت مانده حسابها است.
در این مرحله، لازم است موارد زیر مشخص و بررسی شوند:
- میزان مطالبات شرکت از مشتریان چقدر است؟
- میزان بدهی شرکت به تأمینکنندگان کالا و خدمات چقدر است؟
- کدامیک از مانده حسابها مربوط به سالهای مالی گذشته هستند؟
- آیا مانده حسابهای دریافتنی و پرداختنی واقعی، صحیح و دارای اسناد و مدارک کافی هستند؟
گاهی مغایرتهای قدیمی در حسابهای دریافتنی یا پرداختنی، بدون بررسی و اصلاح، برای چندین سال در دفاتر حسابداری شرکت باقی میمانند.
ازاینرو، بررسی و شناسایی مغایرتهای حسابهای دریافتنی و پرداختنی پیش از ارسال اظهارنامه مالیاتی میتواند به افزایش صحت اطلاعات مالی و جلوگیری از بروز مشکلات احتمالی در رسیدگیهای مالیاتی کمک کند.
۶. بررسی داراییهای ثابت و محاسبات استهلاک
داراییهای ثابت شرکت، از جمله ماشینآلات، تجهیزات، ساختمان، خودرو و سایر داراییها، باید پیش از نهاییسازی اظهارنامه مالیاتی از نظر صحت ثبتهای حسابداری و محاسبات استهلاک مورد بررسی قرار گیرند.
هرگونه اشتباه در ثبت داراییهای ثابت یا محاسبه استهلاک آنها میتواند بر میزان هزینههای شناساییشده و سود شرکت تأثیر بگذارد.
بنابراین، کنترل اطلاعات داراییهای ثابت و محاسبات استهلاک، یکی از اقدامات ضروری برای اطمینان از صحت اطلاعات اظهارنامه مالیاتی است.
۷. بررسی اطلاعات اظهارنامه مالیاتی از نگاه ممیز مالیاتی
این مرحله را میتوان یکی از مهمترین اقدامات پیش از ارسال اظهارنامه مالیاتی دانست.
پس از تکمیل اطلاعات اظهارنامه، بهتر است بهجای طرح این سؤال که:
«آیا تمام بخشهای اظهارنامه را تکمیل کردهایم؟»
از خود بپرسید:
«اگر سازمان امور مالیاتی در زمان رسیدگی درباره ارقام و اطلاعات اظهارنامه از شرکت توضیح بخواهد، آیا برای تمامی آنها اسناد، مدارک و توضیحات کافی و قابل دفاع در اختیار داریم؟»
این تغییر رویکرد، از صرفاً تکمیل و ارسال اظهارنامه به سمت تهیه اظهارنامهای صحیح، مستند و قابل دفاع در رسیدگیهای مالیاتی، میتواند نقش مهمی در کاهش مغایرتها و مدیریت ریسکهای مالیاتی شرکت داشته باشد.
جریمه عدم تسلیم اظهارنامه مالیاتی؛ موضوعی که نباید نادیده گرفته شود
عدم تسلیم اظهارنامه مالیاتی در مهلت قانونی، میتواند موجب تعلق جرایم مالیاتی مقرر در قانون مالیاتهای مستقیم شود.
به همین دلیل، شرکتها نباید تصور کنند که عدم ارسال اظهارنامه صرفاً به معنای به تعویق افتادن پرداخت مالیات است.
تسلیم اظهارنامه مالیاتی و پرداخت مالیات متعلق، دو تکلیف قانونی هستند که باید مطابق مقررات و در مهلتهای تعیینشده انجام شوند.
نکته مهم دیگر این است که در برخی موارد، برخورداری از معافیتها، نرخ صفر و سایر تسهیلات مالیاتی نیز به رعایت تکالیف قانونی، از جمله تسلیم اظهارنامه در موعد مقرر، وابسته است.
بنابراین، ضروری است مدیران شرکتها پیش از پایان مهلت قانونی، وضعیت تهیه و ارسال اظهارنامه مالیاتی و انجام تعهدات مربوط را بررسی کنند.
آیا ارسال اظهارنامه ناقص بهتر از عدم ارسال آن است؟
این سؤال سادهای نیست که بتوان برای همه شرکتها یک پاسخ یکسان داد.
اما یک اصل مهم وجود دارد:
هدف نباید فقط ارسال اظهارنامه باشد؛ هدف باید ارسال اظهارنامه صحیح، مستند و منطبق با وضعیت واقعی شرکت باشد.
اگر اطلاعات مالی شرکت هنوز نهایی نشده، بهتر است سریعاً مغایرتها و اسناد بررسی شوند تا اظهارنامه بر مبنای اطلاعات قابل اتکا تهیه شود.
آیا اظهارنامه مالیاتی شرکت شما آماده ارسال است؟
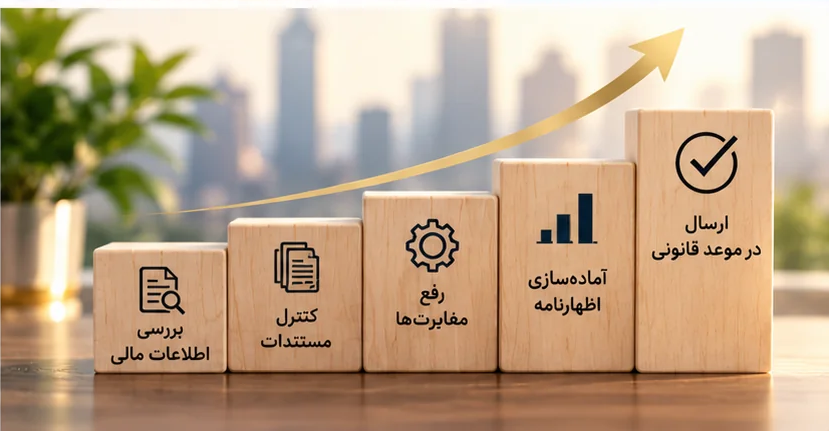
تهیه اظهارنامه مالیاتی تنها به ثبت اطلاعات و ارسال آن در سامانه محدود نمیشود. پیش از نهاییسازی، لازم است اطلاعات فروش، هزینهها، حسابهای بانکی، موجودی کالا و سایر حسابهای مالی شرکت بهدقت بررسی شوند.
گاهی یک مغایرت ساده در فروش یا حسابهای بانکی میتواند موجب بررسی مجدد اسناد حسابداری و بروز مشکلات در فرایند رسیدگی مالیاتی شود.
اما چگونه میتوان مطمئن شد که کنترلهای ضروری پیش از ارسال اظهارنامه انجام شدهاند؟
دانلود رایگان چکلیست کنترل اظهارنامه مالیاتی شرکتها
شرکت کیمیا حساب صبا برای کمک به مدیران عامل، مدیران مالی و صاحبان کسبوکار، چکلیستی کاربردی برای بررسی وضعیت اظهارنامه مالیاتی اشخاص حقوقی تهیه کرده است.
این چکلیست شامل موارد زیر است:
- ۷ مرحله ضروری برای آمادهسازی و کنترل اظهارنامه مالیاتی
- ۶ سؤال کلیدی که هر مدیرعامل باید از واحد مالی بپرسد
- بررسی مهمترین مغایرتهای مالی و حسابداری پیش از ارسال اظهارنامه
- کنترل اسناد و مدارک موردنیاز برای رسیدگیهای مالیاتی
دانلود رایگان چکلیست اظهارنامه مالیاتی شرکتها (PDF)
چرا نباید ارسال اظهارنامه مالیاتی را به آخرین روز موکول کرد؟
گاهی یک رقم اشتباه در فروش، یک مغایرت بانکی یا نقص در مستندات هزینهها میتواند بررسی مجدد چندین حساب و سند مالی را ضروری کند.
به همین دلیل، آخرین مهلت قانونی نباید زمان شروع بررسی اطلاعات مالی شرکت باشد؛ بلکه باید فرایند تهیه، کنترل و نهاییسازی اظهارنامه پیش از آن تکمیل شده باشد.
اظهارنامه مالیاتی را صرفاً برای رفع تکلیف ارسال نکنید؛ اظهارنامه باید صحیح، مستند و قابل دفاع باشد.
برای تهیه و بررسی اظهارنامه مالیاتی شرکت خود اقدام کنید
اگر اطلاعات مالی شرکت شما هنوز نهایی نشده یا در تطبیق حسابها و بررسی اسناد با مغایرت مواجه هستید، استفاده از خدمات تخصصی مالی و مالیاتی میتواند به شناسایی و رفع مشکلات احتمالی کمک کند.
شرکت کیمیا حساب صبا در زمینه بررسی اطلاعات مالی، کنترل مغایرتهای حسابداری، تطبیق اطلاعات سامانه مؤدیان و تهیه و تنظیم اظهارنامه مالیاتی اشخاص حقوقی، همراه کسبوکار شماست.
هدف ما صرفاً ارسال اظهارنامه نیست؛ بلکه تهیه اظهارنامهای بر مبنای اطلاعات صحیح، بررسیشده و قابل دفاع است.
کیمیا حساب صبا | همراه شما در مدیریت ریسک های مالیاتی شرکت