
مالیات بر ارث چقدر است؟
(راهنمای کامل و بهروز محاسبه مالیات بر ارث در سال ۱۴۰۵)
پس از فوت یکی از اعضای خانواده، علاوه بر مسائل عاطفی و مراحل قانونی انحصار وراثت، یکی از مهمترین پرسشهای وراث این است که مالیات بر ارث چقدر است و چگونه محاسبه میشود؟
برخلاف تصور بسیاری از افراد، مالیات بر ارث مبلغ ثابت یا درصد یکسانی از کل داراییهای متوفی نیست. بر اساس قانون مالیاتهای مستقیم و اصلاحات اجرایی آن از ابتدای سال ۱۳۹۵، میزان مالیات بر ارث با توجه به نوع دارایی، ارزشگذاری قانونی اموال و طبقه وراث تعیین میشود. به همین دلیل، مالیات املاک، خودرو، سپردههای بانکی، سهام و سایر داراییها میتواند متفاوت باشد.
در این مقاله از کیمیا حساب صبا، بهصورت جامع و کاربردی بررسی میکنیم که مالیات بر ارث در سال ۱۴۰۵ چقدر است، نرخهای قانونی چگونه تعیین میشوند و محاسبه مالیات برای انواع داراییها به چه صورت انجام میشود. همچنین با ارائه جدول نرخها، مثال محاسباتی، بررسی معافیتها و توضیح مراحل قانونی و مهلتهای مهم، به شما کمک میکنیم با آگاهی بیشتری برای انجام امور مالیاتی مربوط به ارث اقدام کنید.
مالیات بر ارث چیست و بر چه اساس محاسبه میشود؟
مالیات بر ارث یکی از انواع مالیاتهای مستقیم است که به داراییها و اموال باقیمانده از شخص فوتشده (ماترک) تعلق میگیرد. بر اساس ماده ۱۷ قانون مالیاتهای مستقیم، میزان این مالیات با توجه به نوع دارایی، ارزش قانونی آن و طبقه وراث تعیین میشود. وراث برای انتقال رسمی بسیاری از داراییهای متوفی باید تشریفات مالیاتی مربوط را انجام داده و مالیات متعلق را پرداخت کنند.
نکته مهم در قانون جدید مالیات بر ارث: برای متوفیانی که از ابتدای سال ۱۳۹۵ به بعد فوت کردهاند، مالیات بر ارث بر اساس نوع دارایی و نرخهای قانونی مربوط به آن محاسبه میشود؛ بنابراین، نرخ مالیات برای املاک، خودرو، سپردههای بانکی، سهام و سایر داراییها یکسان نیست.
طبقات وراث در مالیات بر ارث
بر اساس ماده ۱۸ قانون مالیاتهای مستقیم، وراث از نظر مالیاتی به سه طبقه تقسیم میشوند:
- طبقه اول: پدر، مادر، همسر، فرزندان و فرزندان فرزندان.
- طبقه دوم: اجداد، برادر، خواهر و فرزندان آنها.
- طبقه سوم: عمو، عمه، دایی، خاله و فرزندان آنها.
نرخ مالیات بر ارث برای وراث طبقه اول کمتر است. مطابق مقررات ماده ۱۷ قانون مالیاتهای مستقیم، نرخهای مالیاتی برای وراث طبقه دوم دو برابر و برای وراث طبقه سوم چهار برابر نرخهای مربوط به وراث طبقه اول خواهد بود.
به همین دلیل، شناسایی صحیح طبقه وراث و نوع داراییهای متوفی، از مهمترین مراحل محاسبه دقیق مالیات بر ارث محسوب میشود.
جدول نرخ مالیات بر ارث (سال ۱۴۰۵ – طبقه اول وراث)
مبنای ارزشگذاری | نرخ مالیات (طبقه اول) | نوع دارایی |
موجودی در تاریخ فوت | ۳٪ | سپرده بانکی، اوراق مشارکت |
ارزش روز | ۰.۷۵٪ | سهام بورسی |
ارزش اسمی یا ارزش ویژه | ۶٪ | سهام غیر بورسی / سهمالشرکه |
بهای اعلامی سازمان امور مالیاتی | ۲٪ | وسایل نقلیه (خودرو و ...) |
ارزش معاملاتی (دفترچه مالیاتی) | ۷.۵٪ | املاک مسکونی |
ارزش روز یا ارزش معاملاتی | ۳٪ | املاک تجاری / اداری |
ارزش روز بازار | ۱۰٪ | سایر اموال (طلا، ارز و ...) |
این نرخها برای متوفیان بعد از ابتدای سال ۱۳۹۵ اعمال میشود. برای جزئیات بیشتر میتوانید به منابع رسمی سازمان امور مالیاتی مراجعه کنید.
حال یک مثال عملی محاسبه مالیات بر ارث : فرض کنید متوفی یک آپارتمان مسکونی با ارزش معاملاتی ۴ میلیارد تومان، یک خودرو به ارزش اعلامی ۸۰۰ میلیون تومان و سپرده بانکی ۱ میلیارد تومانی دارد. تنها وارث، یک فرزند (طبقه اول) است.
- مالیات آپارتمان: ۴٬۰۰۰٬۰۰۰٬۰۰۰ × ۷.۵٪ = ۳۰۰ میلیون تومان
- مالیات خودرو: ۸۰۰٬۰۰۰٬۰۰۰ × ۲٪ = ۱۶ میلیون تومان
- مالیات سپرده: ۱٬۰۰۰٬۰۰۰٬۰۰۰ × ۳٪ = ۳۰ میلیون تومان
جمع کل مالیات بر ارث ≈ ۳۴۶ میلیون تومان
اگر وراث طبقه دوم یا سوم باشند، این ارقام به ترتیب دو یا چهار برابر میشود.
مراحل قانونی و مهلتهای مهم: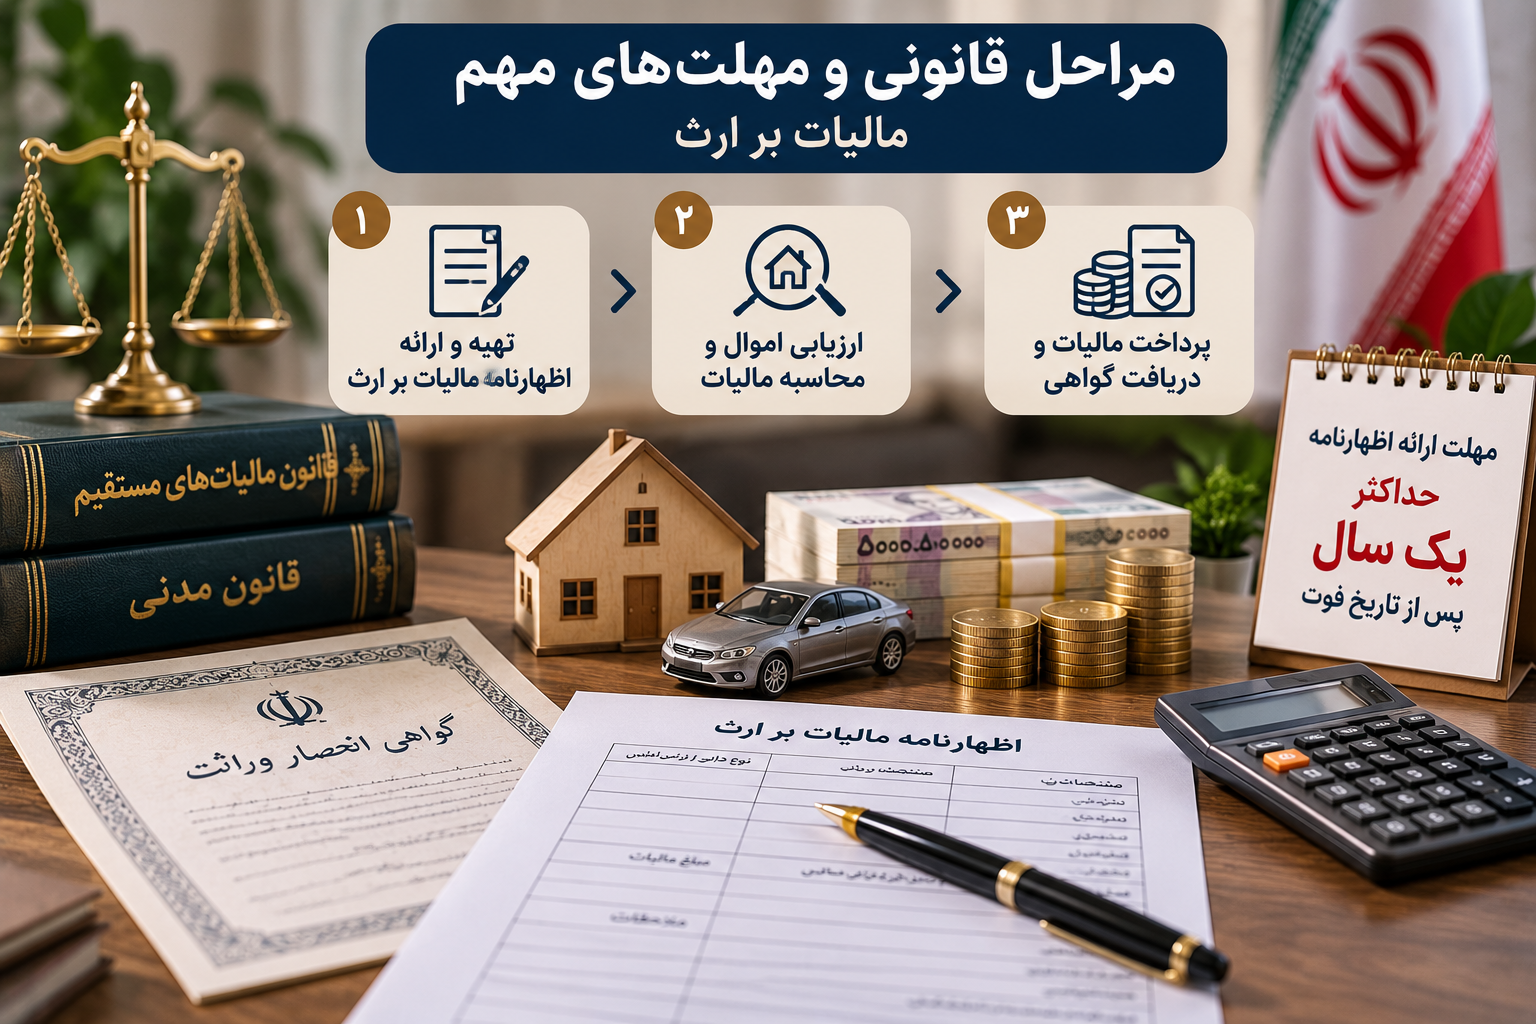 ۱. تهیه و ارائه اظهارنامه مالیات بر ارث
حداکثر تا یک سال پس از تاریخ فوت باید اظهارنامه به اداره امور مالیاتی محل سکونت متوفی ارائه شود.
۲. ارزیابی اموال و محاسبه مالیات
سازمان امور مالیاتی ارزشگذاری را انجام میدهد (برای ملک از ارزش معاملاتی و برای خودرو از بهای اعلامی استفاده میکند).
۳. پرداخت مالیات و دریافت گواهی
پس از قطعی شدن مالیات، وراث باید آن را پرداخت کنند تا گواهی انحصار وراثت و امکان انتقال رسمی اموال صادر شود.
نکته مهم: طبق بخشنامه سازمان امور مالیاتی،تقسیم اموال میان وراث (توافقی یا قضایی) بعد از پرداخت مالیات بر ارث، مشمول مالیات جدید نمیشود. اما اگر وراث بعد از تعیین سهم، اموال را به شخص ثالث بفروشند، آن معامله مشمول مالیات نقلوانتقال خواهد بود.
معافیتها و نکات کاهشدهنده مالیات
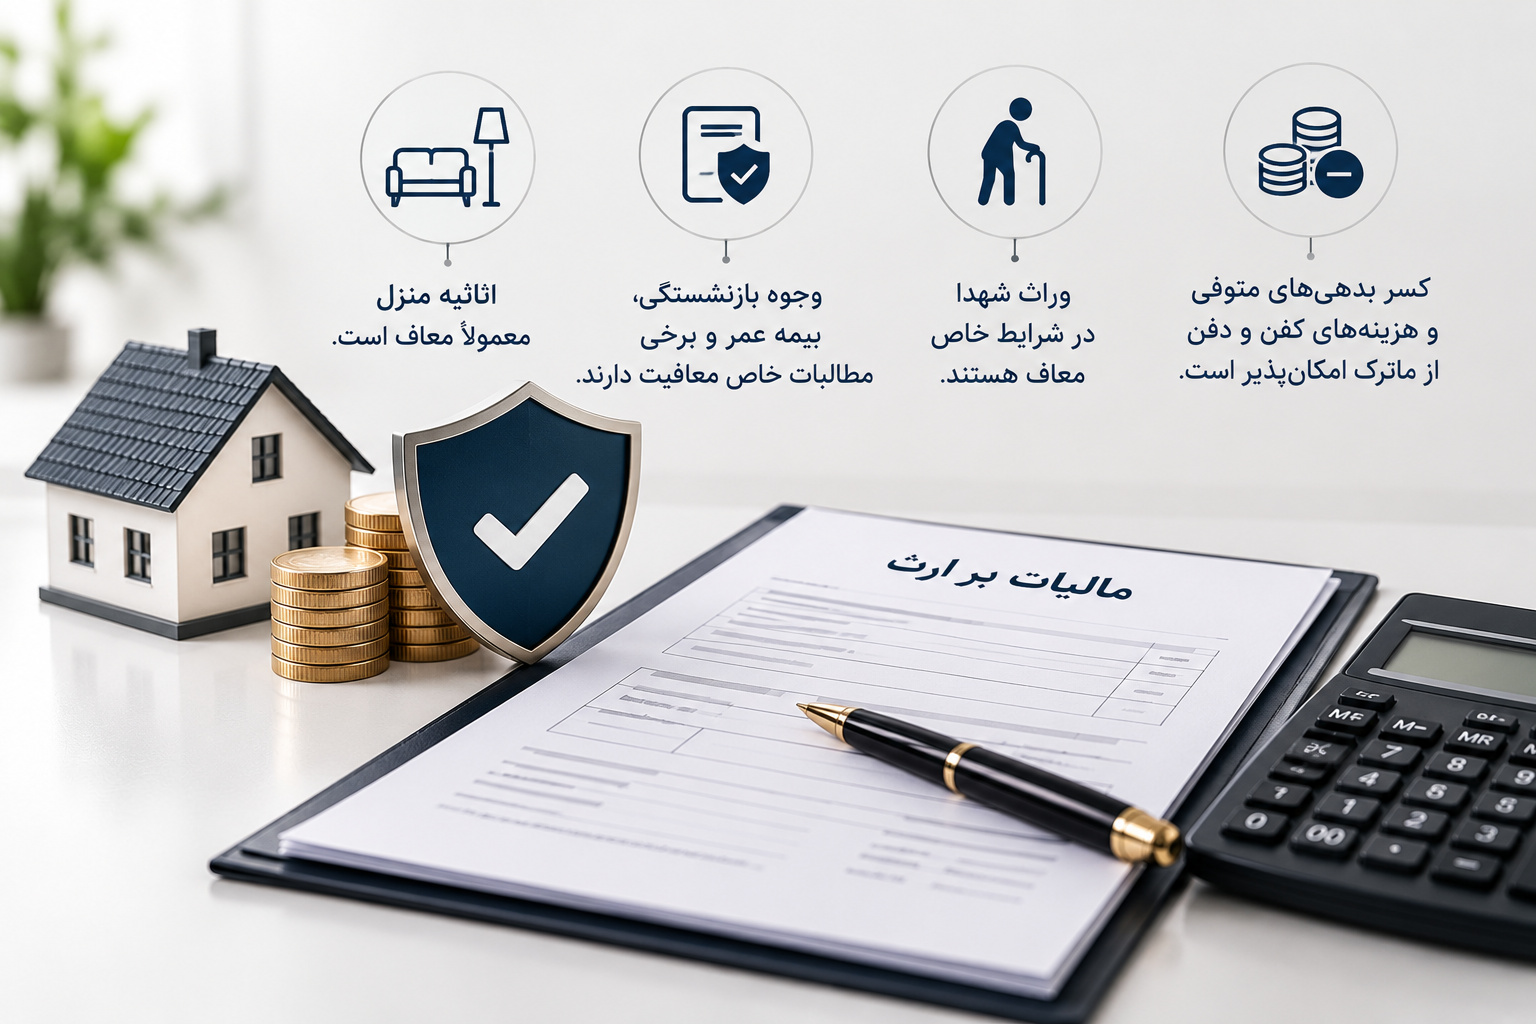
- اثاثیه منزل مسکونی معمولاً معاف است.
- وجوه بازنشستگی، بیمه عمر و برخی مطالبات خاص معافیت دارند.
- وراث شهدا در شرایط خاص معاف هستند.
- کسر بدهیهای متوفی و هزینههای کفنودفن از ماترک امکانپذیر است (به شرط ارائه مدارک).
اگر با برگ تشخیص مالیات روبهرو شدید و احساس کردید مبلغ بیش از حد است، مسیر قانونی اعتراض به برگه تشخیص مالیات وجود دارد و مهلت مشخصی برای آن تعریف شده است.
چرا دریافت مشاوره تخصصی مالیات بر ارث اهمیت دارد؟
محاسبه مالیات بر ارث تنها به تعیین درصدی از ارزش داراییهای متوفی محدود نمیشود. نوع اموال، طبقه وراث، مبنای ارزشگذاری داراییها، بدهیهای قابل قبول متوفی و شرایط قانونی هر پرونده میتوانند بر مبلغ نهایی مالیات تأثیر بگذارند. ناآگاهی از این موارد ممکن است باعث محاسبه نادرست مالیات، طولانی شدن مراحل اداری و ایجاد مشکلات در انتقال رسمی اموال شود.
یکی از مهمترین نکات در پروندههای مالیات بر ارث، تفاوت میان ارزش روز و ارزش معاملاتی املاک و همچنین نحوه اعمال معافیتها و کسورات قانونی است. بررسی دقیق این موارد توسط مشاور مالیاتی میتواند از پرداخت مالیات اضافی جلوگیری کرده و روند رسیدگی به پرونده را تسهیل کند.
شرکت کیمیا حساب صبا با ارائه خدمات تخصصی مالیات بر ارث، در زمینه بررسی اسناد و مدارک، شناسایی معافیتها و کسورات قانونی، محاسبه مالیات، تنظیم اظهارنامه و پیگیری امور مالیاتی تا دریافت گواهی مربوط، همراه وراث خواهد بود.
اگر قصد دارید از میزان مالیات داراییهای بهارثرسیده اطلاع پیدا کنید یا درباره مراحل قانونی پرونده خود اطمینان بیشتری داشته باشید، میتوانید از مشاوره مالیاتی کارشناسان کیمیا حساب صبا استفاده کنید.
همچنین صاحبان کسبوکار میتوانند برای آشنایی بیشتر با سایر تکالیف مالیاتی، مطالب مرتبط با مالیات بر حقوق، هزینههای قابل قبول مالیاتی و خدمات مرتبط با سامانه مودیان را مطالعه کنند.
جمعبندی: مالیات بر ارث در سال ۱۴۰۵ چگونه محاسبه میشود؟
مالیات بر ارث در سال ۱۴۰۵ بر اساس نوع دارایی، ارزشگذاری قانونی اموال و طبقه وراث محاسبه میشود. بنابراین، مبلغ مالیات برای املاکی مانند خانه و زمین، سپردههای بانکی، خودرو، سهام و سایر داراییها یکسان نیست و هرکدام مقررات و نرخهای مخصوص به خود را دارند.
برای جلوگیری از مشکلات احتمالی، آگاهی از مقررات مالیات بر ارث، بررسی دقیق داراییها و بدهیهای متوفی، توجه به مهلت یکساله ارائه اظهارنامه برای استفاده از کسورات قانونی و دریافت گواهیهای مالیاتی لازم برای انتقال اموال اهمیت زیادی دارد.
محاسبه صحیح مالیات بر ارث، اولین قدم برای انتقال قانونی و مطمئن داراییها به وراث است.
اگر درباره میزان مالیات بر ارث، معافیتهای قانونی یا نحوه رسیدگی به پرونده خود سؤال دارید، کارشناسان کیمیا حساب صبا آماده ارائه راهنمایی و خدمات تخصصی هستند. برای بررسی شرایط پرونده و دریافت مشاوره، از طریق صفحه تماس با کارشناسان کیمیا حساب صبا اقدام کنید.