
مالیات بر حقوق چیست و در سال ۱۴۰۵ چگونه محاسبه میشود؟
یکی از مهمترین دغدغههای کارفرمایان، مدیران مالی و کارکنان، نحوه محاسبه مالیات بر حقوق است. هر سال با تغییر قانون بودجه و سقف معافیتهای مالیاتی، نحوه محاسبه مالیات حقوق نیز ممکن است تغییر کند.
در سال ۱۴۰۵ نیز سقف معافیت مالیاتی حقوق و نرخهای پلکانی آن مشخص شده است. به همین دلیل، شرکتها و واحدهای مالی باید محاسبات حقوق و دستمزد خود را با دقت انجام دهند تا از ایجاد مغایرت، جرایم و مشکلات مالیاتی جلوگیری شود.
در این مقاله از کیمیا حساب صبا به زبان ساده بررسی میکنیم که مالیات بر حقوق چیست، چه کسانی مشمول آن هستند و مالیات حقوق در سال ۱۴۰۵ چگونه محاسبه میشود.
مالیات بر حقوق چیست؟
مالیات بر حقوق یکی از انواع مالیاتهای مستقیم است که از درآمد حاصل از حقوق و مزایای کارکنان دریافت میشود.
به زبان ساده، زمانی که یک شخص در ازای انجام کار برای یک شرکت یا کارفرما حقوق و مزایا دریافت میکند، بخشی از درآمد او، در صورت عبور از سقف معافیتهای قانونی، مشمول مالیات خواهد بود.
کارفرما معمولاً وظیفه دارد:
- مالیات حقوق کارکنان را محاسبه کند.
- مبلغ مالیات را از حقوق مشمول مالیات کسر کند.
- اطلاعات مربوط به حقوق و مالیات کارکنان را طبق مقررات ثبت و ارسال کند.
- مالیات متعلق را در مهلتهای قانونی پرداخت کند.
بنابراین، موضوع مالیات حقوق فقط مربوط به کارکنان نیست و برای کارفرمایان، مدیران مالی و واحد حسابداری شرکتها نیز اهمیت زیادی دارد.
سقف معافیت مالیات حقوق در سال ۱۴۰۵
بر اساس نرخهای اعلامشده برای سال ۱۴۰۵، درآمد حقوق تا سقف مشخصی از پرداخت مالیات معاف است.
سقف معافیت مالیات حقوق در سال ۱۴۰۵:
| مبلغ | نوع معافیت |
| ۴۰ میلیون تومان | سقف معافیت ماهانه |
| ۴۸۰ میلیون تومان | سقف معافیت سالانه |
بنابراین، بهطور کلی اگر درآمد مشمول مالیات حقوق یک فرد در محدوده سقف معافیت قرار داشته باشد، مالیات حقوقی به آن تعلق نمیگیرد.
جدول مالیات حقوق سال ۱۴۰۵
مالیات حقوق در سال ۱۴۰۵ بهصورت پلکانی محاسبه میشود.
به این معنی که کل حقوق فرد با یک نرخ ثابت مشمول مالیات نمیشود؛ بلکه هر بخش از درآمد که وارد یک پله مشخص شود، با نرخ همان پله محاسبه خواهد شد.
جدول مالیات حقوق ماهانه ۱۴۰۵
| نرخ مالیات | درآمد مشمول مالیات ماهانه |
| معاف | تا ۴۰ میلیون تومان |
| ۱۰٪ | از ۴۰ تا ۸۰ میلیون تومان |
| ۱۵٪ | از ۸۰ تا ۱۰۰ میلیون تومان |
| ۲۰٪ | از ۱۰۰ تا ۱۲۰ میلیون تومان |
| ۲۵٪ | از ۱۲۰ تا ۱۴۰ میلیون تومان |
| ۳۰٪ | مازاد بر ۱۴۰ میلیون تومان |
این نرخها بهصورت پلکانی اعمال میشوند.
نحوه محاسبه مالیات حقوق در سال ۱۴۰۵
برای محاسبه مالیات حقوق، باید ابتدا مبلغ درآمد مشمول مالیات مشخص شود.
سپس مبلغ درآمد در پلههای مالیاتی قرار میگیرد.
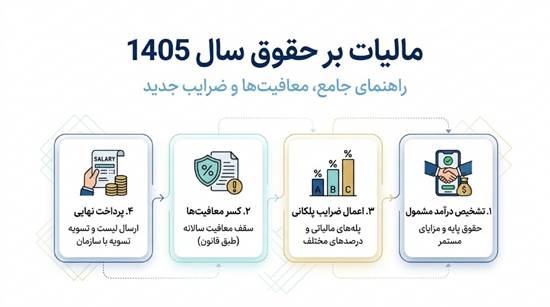
فرآیند ساده محاسبه به این شکل است:
مرحله اول:
تعیین مبلغ حقوق و مزایای مشمول مالیات
مرحله دوم:
اعمال معافیتهای قانونی
مرحله سوم:
تقسیم درآمد باقیمانده در پلههای مالیاتی
مرحله چهارم:
محاسبه مالیات هر پله
مرحله پنجم:
جمع مالیات تمام پلهها
مثال اول: محاسبه مالیات حقوق ۶۰ میلیون تومان
فرض کنیم درآمد مشمول مالیات یک فرد در ماه:
۶۰میلیون تومان باشد.
طبق جدول مالیاتی:
- ۴۰ میلیون تومان اول → معاف از مالیات
- ۲۰ میلیون تومان باقیمانده → مشمول مالیات ۱۰ درصد
بنابراین:
۲۰ میلیون × ۱۰٪ =
۲میلیون تومان مالیات
پس مالیات حقوق این فرد برابر با:
۲میلیون تومان
خواهد بود.
مثال دوم: محاسبه مالیات حقوق ۹۰ میلیون تومان
فرض کنیم حقوق مشمول مالیات فرد:
۹۰میلیون تومان در ماه باشد.
محاسبه به شکل زیر انجام میشود:
پله اول
۴۰ میلیون تومان اول:
معاف از مالیات
پله دوم
از ۴۰ تا ۸۰ میلیون تومان:
۴۰ میلیون تومان × ۱۰٪
= ۴ میلیون تومان
پله سوم
از ۸۰ تا ۹۰ میلیون تومان:
۱۰ میلیون تومان × ۱۵٪
= ۱.۵ میلیون تومان
مجموع مالیات:
۴ میلیون تومان
۱.۵ میلیون تومان
=
۵.۵میلیون تومان
بنابراین مالیات ماهانه این فرد برابر با ۵ میلیون و ۵۰۰ هزار تومان خواهد بود.
مثال سوم: محاسبه مالیات حقوق ۱۰۰ میلیون تومان
فرض کنیم درآمد مشمول مالیات فرد:
۱۰۰میلیون تومان در ماه باشد.
محاسبه:
| مالیات | نرخ | مبلغ | پله |
| صفر | معاف | ۴۰میلیون | تا ۴۰ میلیون |
| ۴ میلیون | ۱۰٪ | ۴۰میلیون | ۴۰تا ۸۰ میلیون |
| ۳ میلیون | ۱۵٪ | ۲۰میلیون | ۸۰تا ۱۰۰ میلیون |
مجموع مالیات:
۷میلیون تومان
بنابراین فردی با درآمد مشمول مالیات ۱۰۰ میلیون تومان، طبق این محاسبه پلکانی، ماهانه ۷ میلیون تومان مالیات پرداخت میکند.
آیا کل حقوق مشمول مالیات است؟
خیر، یکی از اشتباهات رایج این است که تصور کنیم کل مبلغ حقوق با یک نرخ مشخص مشمول مالیات میشود.
در واقع باید ابتدا مشخص شود:
کدام بخش از حقوق و مزایا مشمول مالیات است و چه معافیتهایی باید اعمال شود.
سپس مبلغ نهایی درآمد مشمول مالیات در پلههای مالیاتی قرار میگیرد.
به همین دلیل، محاسبه حقوق و دستمزد در شرکتها باید با دقت انجام شود؛ زیرا تفاوت میان اجزای حقوق و مزایا، معافیتهای قانونی و نحوه ثبت اطلاعات میتواند در مبلغ نهایی مالیات اثرگذار باشد.
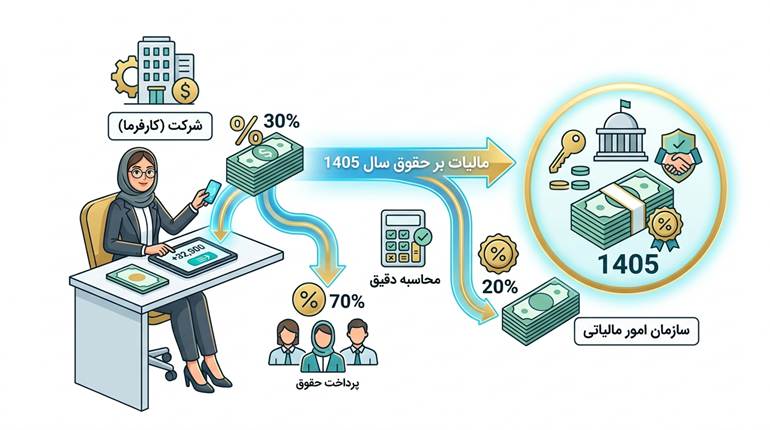
مالیات حقوق چگونه پرداخت میشود؟
در اغلب موارد، کارمند شخصاً مالیات حقوق خود را پرداخت نمیکند.
بلکه فرآیند به این صورت است:
- شرکت حقوق کارکنان را محاسبه میکند.
- مالیات مربوطه محاسبه میشود.
- مبلغ مالیات از حقوق مشمول مالیات کسر میشود.
- اطلاعات حقوق کارکنان طبق فرآیندهای قانونی ثبت و ارسال میشود.
- مالیات توسط کارفرما به سازمان امور مالیاتی پرداخت میشود.
به همین دلیل، واحد مالی و حسابداری شرکت نقش مهمی در جلوگیری از اشتباهات مربوط به مالیات حقوق دارد. ایران استخدام
چرا محاسبه صحیح مالیات حقوق اهمیت دارد؟
اشتباه در محاسبه مالیات حقوق میتواند برای شرکت مشکلات مختلفی ایجاد کند.
برخی از مهمترین ریسکها عبارتاند از:
- ایجاد مغایرت در اطلاعات مالی
- اشتباه در محاسبه حقوق کارکنان
- عدم اعمال صحیح معافیتها
- ثبت نادرست اطلاعات
- تأخیر در انجام تکالیف قانونی
- ایجاد ریسک در رسیدگیهای مالیاتی
- احتمال جرایم و هزینههای اضافی
به همین دلیل، بسیاری از شرکتها ترجیح میدهند فرآیند حقوق و دستمزد و امور مالیاتی خود را با استفاده از سیستمهای دقیق و مشاوره تخصصی مدیریت کنند.
اشتباهات رایج شرکتها در محاسبه مالیات حقوق
در ادامه به چند اشتباه رایج اشاره میکنیم:
۱. محاسبه مالیات با یک نرخ ثابت
مالیات حقوق در سال ۱۴۰۵ پلکانی است و نمیتوان کل حقوق را با یک درصد ثابت محاسبه کرد.
۲. بیتوجهی به سقف معافیت
قبل از محاسبه مالیات باید معافیتهای قانونی در نظر گرفته شوند.
۳. اشتباه در تشخیص درآمد مشمول مالیات
همه پرداختها لزوماً با یک شرایط مالیاتی یکسان محاسبه نمیشوند.
۴. تأخیر در انجام تکالیف مربوط به حقوق
تاخیر در فرآیندهای مالیاتی میتواند برای شرکت ریسک ایجاد کند.
۵. عدم کنترل اطلاعات حقوق و دستمزد
اطلاعات حقوق باید بهصورت دقیق و هماهنگ با اطلاعات مالی شرکت ثبت و کنترل شوند.
تفاوت مالیات حقوق و بیمه چیست؟
یکی از سؤالات رایج کارکنان این است که:
آیا مالیات حقوق همان بیمه است؟
خیر.
مالیات و بیمه دو موضوع متفاوت هستند.
بیمه:
مبلغی است که طبق قوانین مربوط به تأمین اجتماعی و بیمه از حقوق و دستمزد محاسبه میشود.
مالیات حقوق:
مبلغی است که با توجه به درآمد مشمول مالیات، معافیتها و نرخهای قانونی محاسبه میشود.
بنابراین ممکن است یک فرد همزمان:
- کسور بیمه داشته باشد
- مالیات حقوق پرداخت کند
اما نحوه محاسبه این دو با یکدیگر متفاوت است.
مالیات حقوق سال ۱۴۰۵؛ نکته مهم برای کارفرمایان
اگر شما مدیرعامل یا صاحب کسبوکار هستید، بهتر است فقط به این موضوع توجه نکنید که:
حسابدار شرکت مالیات حقوق را محاسبه کرده است یا نه.
سؤال مهمتر این است:
آیا فرآیند محاسبه، ثبت، کنترل و ارسال اطلاعات حقوق شرکت بهدرستی انجام میشود؟
در بسیاری از شرکتها، مشکلات زمانی مشخص میشوند که اطلاعات مالی چند ماه یا حتی چند سال گذشته مورد بررسی قرار میگیرد.
داشتن یک سیستم منظم برای:
- حقوق و دستمزد
- مالیات
- بیمه
- ثبت اسناد
- کنترل پرداختها
میتواند بخش زیادی از ریسکهای مالی و مالیاتی شرکت را کاهش دهد.
سوالات متداول درباره مالیات حقوق ۱۴۰۵
سقف معافیت مالیات حقوق در سال ۱۴۰۵ چقدر است؟
سقف معافیت ماهانه مالیات حقوق در سال ۱۴۰۵، ۴۰ میلیون تومان و سقف سالانه آن ۴۸۰ میلیون تومان اعلام شده است.
مالیات حقوق در سال ۱۴۰۵ چند درصد است؟
نرخ مالیات حقوق ثابت نیست و بهصورت پلکانی اعمال میشود. نرخها برای درآمد مازاد بر سقف معافیت از ۱۰ درصد شروع شده و تا ۳۰ درصد افزایش پیدا میکند.
آیا کسی که کمتر از ۴۰ میلیون تومان حقوق میگیرد مالیات پرداخت میکند؟
اگر درآمد مشمول مالیات فرد در محدوده سقف معافیت قانونی قرار گیرد، مالیات حقوق به آن تعلق نمیگیرد؛ البته تشخیص نهایی باید با توجه به اجزای حقوق و مزایا و مقررات مربوط انجام شود ویراف
مالیات حقوق را چه کسی پرداخت میکند؟
در فرآیند معمول، کارفرما مالیات مربوط به حقوق کارکنان را محاسبه و از حقوق آنها کسر کرده و طبق تکالیف قانونی مربوطه پرداخت و ثبت میکند.
جمعبندی
مالیات بر حقوق یکی از مهمترین بخشهای مدیریت مالی هر شرکت است. در سال ۱۴۰۵، سقف معافیت ماهانه مالیات حقوق ۴۰ میلیون تومان تعیین شده و درآمدهای بالاتر از این مبلغ، بر اساس نرخهای پلکانی محاسبه میشوند.
نکته مهم این است که محاسبه مالیات حقوق صرفاً ضرب کردن حقوق در یک درصد مشخص نیست. برای محاسبه صحیح باید:
- درآمد مشمول مالیات مشخص شود.
- معافیتهای قانونی اعمال شود.
- نرخهای پلکانی بهدرستی محاسبه شوند.
- اطلاعات حقوق و دستمزد بهصورت دقیق کنترل شوند.
- تکالیف قانونی در زمان مقرر انجام شوند.
امور مالی و مالیاتی شرکت خود را با اطمینان بیشتری مدیریت کنید
محاسبه حقوق و دستمزد، مالیات، بیمه و سایر امور مالی نیازمند دقت و کنترل مستمر است.
کیمیا حساب صبا با ارائه خدمات مالی، حسابداری و مالیاتی به کسبوکارها کمک میکند تا فرآیندهای مالی خود را ساختارمندتر مدیریت کنند.
برای دریافت مشاوره و بررسی وضعیت مالی و مالیاتی کسبوکار خود، با کارشناسان کیمیا حساب صبا در ارتباط باشید.