
هر مبلغی که در حسابهای شرکت تحت عنوان «ذخیره» ثبت میشود، لزوماً با تعریف ذخیره در استانداردهای حسابداری مطابقت ندارد و الزاماً نیز بهعنوان هزینه قابل قبول مالیاتی پذیرفته نمیشود.
چرا برای هر چیزی «ذخیره» میگیریم؟
تفاوت ذخیره، هزینه و بدهی از نگاه حسابداری، حسابرسی و مالیات چیست؟
در بسیاری از شرکتها، اصطلاح «ذخیره» بهوفور استفاده میشود؛ از ذخیره مالیات، سنوات و مرخصی کارکنان گرفته تا ذخیره مطالبات مشکوکالوصول و هزینههای پرداختنی.
اما سؤال اساسی این است: آیا هر هزینه یا تعهدی که در آینده پرداخت خواهد شد، باید بهعنوان ذخیره در حسابها ثبت شود؟
پاسخ کوتاه و روشن است: خیر.
«ذخیره» در حسابداری مفهومی مشخص و دارای ضوابط معین است. صرف اینکه شرکت احتمال میدهد در آینده مبلغی پرداخت کند، بهتنهایی مجوز شناسایی ذخیره نیست؛ بلکه ثبت آن مستلزم احراز شرایطی است که در استانداردهای حسابداری تعیین شدهاند.
۱. ذخیره در حسابداری چیست؟
طبق استاندارد حسابداری شماره ۴ با عنوان «ذخایر، بدهیهای احتمالی و داراییهای احتمالی»، ذخیره نوعی بدهی است که مبلغ یا زمان تسویه آن با عدم اطمینان همراه است.
به بیان سادهتر، زمانی میتوان یک ذخیره را در حسابهای شرکت شناسایی کرد که تعهدی فعلی ناشی از رویدادهای گذشته وجود داشته باشد، خروج منافع اقتصادی برای تسویه آن محتمل باشد و مبلغ تعهد نیز بهطور اتکاپذیر قابل برآورد باشد.
بنابراین، ذخیره در حسابداری ماهیت بدهی دارد؛ اما تفاوت اصلی آن با بدهیهای قطعی، وجود عدم اطمینان نسبت به مبلغ یا زمان تسویه است.
۲. تفاوت ذخیره با هزینه و بدهی در حسابداری چیست؟
در حسابداری، مفاهیم «ذخیره»، «هزینه» و «بدهی» با یکدیگر ارتباط دارند، اما از نظر ماهیت و نحوه شناسایی، یکسان نیستند.
تفاوت ذخیره و هزینه چیست؟
هزینه به کاهش منافع اقتصادی طی دوره مالی گفته میشود که موجب کاهش حقوق مالکانه، بهجز موارد مربوط به توزیع بین صاحبان سرمایه، میشود.
برای مثال، حقوق و دستمزد کارکنان، اجاره، آب و برق، تبلیغات و خدمات دریافتی از جمله هزینههای متداول شرکتها هستند.
در مقابل، ذخیره نوعی بدهی است که تعهد مربوط به آن وجود دارد، اما مبلغ یا زمان دقیق تسویه آن با عدم اطمینان همراه است.
بنابراین، شناسایی ذخیره ممکن است همزمان موجب شناسایی هزینه در صورت سود و زیان شود؛ اما هر هزینهای ذخیره نیست و هر ذخیرهای نیز الزاماً به شناسایی هزینه در همان دوره منجر نمیشود.
آیا ذخیره همان بدهی است؟
از دیدگاه استانداردهای حسابداری، ذخیره در گروه بدهیها قرار میگیرد؛ اما تفاوت اصلی آن با بدهیهای قطعی، میزان عدم اطمینان نسبت به مبلغ یا زمان تسویه است.
برای درک بهتر این تفاوت، به مثالهای زیر توجه کنید:
- حقوق پرداختنی کارکنان: تعهد شرکت مشخص است و معمولاً مبلغ و زمان پرداخت آن نیز معلوم است.
- حسابهای پرداختنی به فروشندگان: کالا یا خدمات دریافت شده و مبلغ بدهی بر اساس صورتحساب یا قرارداد مشخص است.
- ذخیره: تعهد فعلی وجود دارد، اما مبلغ یا زمان تسویه آن با عدم اطمینان همراه است و باید بر اساس شواهد و برآوردهای اتکاپذیر اندازهگیری شود.
تفاوت ذخیره و بدهی احتمالی چیست؟
نکته مهم دیگر، تمایز میان ذخیره و بدهی احتمالی است.
ذخیره زمانی در صورتهای مالی شناسایی میشود که شرایط تعیینشده در استاندارد حسابداری شماره ۴، از جمله وجود تعهد فعلی، محتمل بودن خروج منافع اقتصادی و امکان برآورد اتکاپذیر مبلغ، احراز شده باشد.
در مقابل، بدهی احتمالی در صورتهای مالی بهعنوان بدهی شناسایی نمیشود و در صورت لزوم، مطابق الزامات استاندارد در یادداشتهای توضیحی افشا میشود؛ مگر اینکه احتمال خروج منافع اقتصادی برای تسویه آن بعید باشد.
در نتیجه، تفاوت اصلی ذخیره با بدهیهای قطعی و بدهیهای احتمالی، به ماهیت تعهد، میزان عدم اطمینان و احراز شرایط شناسایی در صورتهای مالی مربوط میشود.
۳. شرایط شناسایی ذخیره در حسابداری چیست؟
بر اساس استاندارد حسابداری شماره ۴ با عنوان «ذخایر، بدهیهای احتمالی و داراییهای احتمالی»، شناسایی ذخیره در صورتهای مالی تنها زمانی مجاز است که سه شرط اساسی بهطور همزمان وجود داشته باشد:
۱. وجود تعهد فعلی
شرکت باید در نتیجه یک رویداد گذشته، در تاریخ ترازنامه دارای تعهد فعلی باشد. این تعهد میتواند ماهیت حقوقی یا عرفی داشته باشد.
۲. محتمل بودن خروج منافع اقتصادی
تسویه تعهد باید بهگونهای باشد که خروج منابع دارای منافع اقتصادی از شرکت محتمل باشد؛ به این معنا که انتظار رود شرکت برای ایفای تعهد خود، منابع اقتصادی مصرف کند یا پرداختی انجام دهد.
۳. امکان برآورد اتکاپذیر مبلغ تعهد
مبلغ تعهد باید بر اساس اطلاعات، مستندات و شواهد موجود، به شکلی اتکاپذیر قابل برآورد باشد؛ حتی اگر مبلغ نهایی یا زمان دقیق تسویه آن هنوز مشخص نباشد.
نکته مهم: این سه شرط باید بهصورت همزمان احراز شوند. بنابراین، صرف احتمال وقوع یک هزینه در آینده، بدون وجود تعهد فعلی ناشی از رویدادهای گذشته و سایر شرایط استاندارد، مجوز شناسایی ذخیره در حسابداری نیست.
۴. ذخیره در حسابداری چگونه اندازهگیری و محاسبه میشود؟
بر اساس استاندارد حسابداری شماره ۴، مبلغ ذخیره باید معادل بهترین برآورد از مخارجی باشد که برای تسویه تعهد فعلی در تاریخ ترازنامه موردنیاز است.
به بیان سادهتر، مبلغ ذخیره نباید بهصورت دلخواه یا صرفاً بر اساس یک درصد ثابت تعیین شود؛ بلکه محاسبه آن باید بر پایه اطلاعات، مستندات و برآوردهای منطقی و قابل اتکا انجام گیرد.
برای تعیین مبلغ ذخیره، عوامل مختلفی مورد بررسی قرار میگیرند؛ از جمله:
- سوابق و تجربیات سالهای گذشته شرکت
- مفاد قراردادها و تعهدات موجود
- اطلاعات مالی و شواهد در دسترس
- احتمال وقوع رویدادها و میزان تعهدات
- نظرات کارشناسان و متخصصان مرتبط
- شرایط اقتصادی و سایر عوامل مؤثر بر برآورد تعهد
تأثیر ارزش زمانی پول بر محاسبه ذخیره
یکی از نکات مهم در اندازهگیری ذخایر، توجه به ارزش زمانی پول است.
چنانچه اثر ارزش زمانی پول بااهمیت باشد، طبق استاندارد حسابداری شماره ۴، مبلغ ذخیره باید بر اساس ارزش فعلی مخارج مورد انتظار برای تسویه تعهد محاسبه شود.
بنابراین، اندازهگیری صحیح ذخیره مستلزم استفاده از اطلاعات معتبر، قضاوت حرفهای و روشهای برآورد متناسب با ماهیت تعهد است؛ نه ثبت مبالغی که فاقد مبنای محاسباتی و مستندات کافی هستند.
۵. انواع ذخایر در حسابداری؛ برای چه مواردی ذخیره شناسایی میشود؟
در حسابداری شرکتها، مبالغ مختلفی تحت عنوان «ذخیره» ثبت میشوند؛ اما همه این موارد لزوماً مشمول تعریف ذخیره در استاندارد حسابداری شماره ۴ نیستند.
برای شناخت بهتر، میتوان این اقلام را در چهار گروه اصلی بررسی کرد:
۱. ذخایر و تعهدات مرتبط با کارکنان
- ذخیره مزایای پایان خدمت کارکنان
- بدهی حقوق و مزایای پرداختنی
- بدهی مرخصی استفادهنشده کارکنان
نکته: مزایای پایان خدمت و مرخصی استفادهنشده، تابع الزامات استاندارد حسابداری مربوط به مزایای کارکنان هستند. همچنین حقوق و مزایای پرداختنی، در صورت مشخص بودن مبلغ و زمان پرداخت، معمولاً در گروه بدهیهای پرداختنی قرار میگیرند.
۲. ذخایر مرتبط با مطالبات
- ذخیره کاهش ارزش مطالبات
- ذخیره مطالبات مشکوکالوصول
نکته: این اقلام معمولاً ماهیت کاهنده ارزش دارایی دارند و برخلاف ذخایر موضوع استاندارد حسابداری شماره ۴، الزاماً نشاندهنده یک بدهی یا تعهد پرداخت نیستند.
۳. ذخایر و بدهیهای مرتبط با هزینهها
- هزینههای پرداختنی
- هزینه خدمات دریافتشده ولی صورتحسابنشده
- هزینه حسابرسی تحققیافته و پرداختنشده
- سایر هزینههای جاری تحققیافته که هنوز تسویه نشدهاند
نکته: در مواردی که خدمات دریافت شده یا هزینه تحقق یافته و تعهد پرداخت ایجاد شده است، مبلغ مربوط معمولاً بهعنوان بدهی پرداختنی شناسایی میشود؛ حتی اگر پرداخت آن به دورههای بعد موکول شده باشد.
۴. ذخایر مرتبط با تعهدات و ریسکهای شرکت
- ذخیره دعاوی حقوقی، در صورت احراز شرایط شناسایی
- ذخیره گارانتی و خدمات پس از فروش
- ذخیره قراردادهای زیانبار
- ذخیره تعهدات ناشی از تجدید ساختار، در صورت احراز شرایط استاندارد
این گروه از اقلام، در صورت وجود تعهد فعلی، محتمل بودن خروج منافع اقتصادی و امکان برآورد اتکاپذیر مبلغ، میتوانند مشمول تعریف ذخیره در استاندارد حسابداری شماره ۴ باشند.
نکته مهم در شناسایی انواع ذخایر
رایج بودن عنوان «ذخیره» در حسابداری شرکتها، به معنای صحیح بودن طبقهبندی آن از نظر استانداردهای حسابداری نیست.
بنابراین، پیش از ثبت هر مبلغ تحت عنوان ذخیره، باید ماهیت آن بررسی شود تا مشخص گردد با یک ذخیره واقعی، بدهی پرداختنی، هزینه تحققیافته یا کاهش ارزش دارایی مواجه هستیم.
این تفکیک، علاوه بر افزایش دقت گزارشگری مالی، در رسیدگیهای حسابرسی و بررسی هزینههای قابل قبول مالیاتی نیز اهمیت دارد.
۶. بررسی ذخایر از نگاه حسابرسی و قوانین مالیاتی
شناسایی ذخیره در حسابداری، تنها به ثبت یک مبلغ در دفاتر محدود نمیشود؛ بلکه مبنای محاسبه، مستندات و نحوه شناسایی آن باید از نظر استانداردهای حسابداری و حسابرسی قابل دفاع باشد.
از سوی دیگر، هر ذخیرهای که از نظر حسابداری صحیح شناسایی شده باشد، الزاماً هزینه قابل قبول مالیاتی محسوب نمیشود.
بررسی ذخایر از دیدگاه حسابرسی
حسابرس نمیتواند صرفاً بر اساس اعلام مدیریت مبنی بر اینکه «این مبلغ را ذخیره گرفتهایم»، صحت آن را تأیید کند.
ذخایر به دلیل ماهیت برآوردی و وابستگی به قضاوت مدیریت، از جمله اقلامی هستند که در فرآیند حسابرسی مورد توجه ویژه قرار میگیرند.
استاندارد حسابرسی شماره ۵۴۰، چارچوب رسیدگی به برآوردهای حسابداری و موارد افشای مرتبط را مشخص میکند.
حسابرس در بررسی ذخایر معمولاً به پرسشهای زیر توجه میکند:
- مبنای محاسبه و شناسایی ذخیره چیست؟
- آیا تعهد فعلی و واقعی وجود دارد؟
- آیا مستندات و شواهد کافی برای شناسایی ذخیره ارائه شده است؟
- آیا مفروضات مدیریت منطقی و قابل اتکا هستند؟
- آیا محاسبات با سوابق و شرایط شرکت سازگاری دارند؟
- آیا مبلغ ذخیره بیش از حد یا کمتر از میزان موردنیاز برآورد شده است؟
- آیا رویدادهای پس از تاریخ ترازنامه بر برآورد ذخیره تأثیر گذاشتهاند؟
- آیا ذخایر و بدهیهای احتمالی مطابق استانداردهای حسابداری در صورتهای مالی شناسایی یا افشا شدهاند؟
بنابراین، ذخیرهگیری بدون مستندات کافی یا برآورد غیرمنطقی مبلغ ذخیره میتواند منجر به درخواست اصلاح ثبتهای حسابداری و در صورت وجود تحریف بااهمیت اصلاحنشده، تأثیر بر اظهارنظر حسابرس شود.
بررسی ذخایر از نظر مالیاتی؛ آیا همه ذخایر هزینه قابل قبول هستند؟
یکی از تفاوتهای مهم میان حسابداری و مالیات، نحوه پذیرش ذخایر بهعنوان هزینه قابل قبول مالیاتی است.
ممکن است شرکتی ذخیرهای را کاملاً مطابق استانداردهای حسابداری شناسایی کند، اما همان مبلغ از نظر مقررات مالیاتی قابل کسر از درآمد مشمول مالیات نباشد.
بر اساس ماده ۱۴۷ قانون مالیاتهای مستقیم، پذیرش هزینههای قابل قبول مالیاتی مستلزم رعایت شرایط قانونی، از جمله متعارف بودن، اتکا به مدارک، ارتباط با تحصیل درآمد مؤسسه و رعایت نصابهای مقرر است.
همچنین ماده ۱۴۸ قانون مالیاتهای مستقیم، برخی هزینهها و ذخایر قابل قبول مالیاتی را با شرایط مشخص تعیین کرده است.
۱. ذخیره مزایای پایان خدمت کارکنان
مطابق جزء «و» بند ۲ ماده ۱۴۸ قانون مالیاتهای مستقیم، ذخیره معادل یک ماه آخرین حقوق و دستمزد و همچنین مابهالتفاوت تعدیل حقوق سنوات قبل، بابت مزایای پایان خدمت و موارد مرتبط، با رعایت شرایط قانونی میتواند بهعنوان هزینه قابل قبول مالیاتی پذیرفته شود.
بنابراین، صرف ثبت ذخیره سنوات در دفاتر حسابداری، به معنای پذیرش بدون قیدوشرط تمام مبلغ آن در رسیدگی مالیاتی نیست.
۲. ذخیره هزینههای پرداختنی
بر اساس بند ۲۶ ماده ۱۴۸ قانون مالیاتهای مستقیم، ذخیره مربوط به هزینههای پرداختنی قابل قبول که به سال مورد رسیدگی ارتباط دارد، در صورت احراز شرایط مقرر قانونی میتواند بهعنوان هزینه قابل قبول مالیاتی پذیرفته شود.
در این موارد، ارتباط هزینه با دوره مالی، ماهیت واقعی تعهد و وجود مستندات قابل اتکا اهمیت ویژهای دارد.
۳. ذخیره مطالبات مشکوکالوصول
ذخیره مطالبات مشکوکالوصول نیز از جمله مواردی است که پذیرش مالیاتی آن تابع شرایط خاص قانونی است.
مطابق بند ۱۱ ماده ۱۴۸ قانون مالیاتهای مستقیم، ذخیره مطالباتی که وصول آنها مشکوک باشد، در صورت ارتباط با فعالیت مؤسسه و رعایت شرایط مقرر قانونی، میتواند هزینه قابل قبول مالیاتی محسوب شود.
بنابراین، هر مبلغی که شرکت بهعنوان ذخیره مطالبات مشکوکالوصول ثبت میکند، لزوماً و بهصورت خودکار از درآمد مشمول مالیات کسر نخواهد شد.
تفاوت ذخیره حسابداری و هزینه قابل قبول مالیاتی
ذخیره حسابداری ≠ هزینه قابل قبول مالیاتی
این تفاوت یکی از نکات مهم در تهیه صورتهای مالی و اظهارنامه مالیاتی شرکتهاست.
ممکن است یک ذخیره از نظر استانداردهای حسابداری کاملاً صحیح و قابل دفاع باشد، اما به دلیل رعایت نشدن شرایط مقرر در قانون مالیاتهای مستقیم، از نظر مالیاتی پذیرفته نشود.
در چنین شرایطی، مبلغ هزینه غیرقابل قبول باید هنگام محاسبه درآمد مشمول مالیات، مطابق مقررات مربوط تعدیل شود.
نتیجه مهم: شناسایی صحیح ذخیره در حسابداری، بهتنهایی برای پذیرش مالیاتی آن کافی نیست. هر ذخیره باید علاوه بر انطباق با استانداردهای حسابداری، از نظر مقررات مالیاتی نیز بهصورت مستقل بررسی شود.
۷. ذخیره مالیات عملکرد؛ آیا واقعاً «بدهی مالیاتی» است؟
این موضوع برای مدیران شرکتها اهمیت زیادی دارد.
شرکتها معمولاً در پایان سال مالی، مبلغی را بابت هزینه مالیات بر درآمد شناسایی کرده و در حسابهای خود تحت عنوان ذخیره یا بدهی مالیات عملکرد ثبت میکنند.
اما نکته مهم این است که باید میان هزینه مالیات بر درآمد در حسابداری و مالیات ابرازی و بدهی مالیاتی طبق قانون تفاوت قائل شد.
استاندارد حسابداری شماره ۳۵ و تفاوت مالیات جاری و انتقالی
استاندارد حسابداری شماره ۳۵ با عنوان «مالیات بر درآمد»، نحوه شناسایی آثار مالیاتی و مالیاتهای جاری و انتقالی را در گزارشگری مالی مشخص میکند.
نکته مهمتر اینکه سازمان امور مالیاتی کشور در بخشنامه شماره ۲۰۰/۱۴۰۴/۳۰ مورخ ۱۴۰۴/۰۳/۱۰ صراحتاً اعلام کرده است که اجرای استاندارد حسابداری شماره ۳۵، صرفاً موجب تغییر در نحوه گزارشگری مالی میشود و حساب بدهی مالیات انتقالی، لزوماً بدهی مالیاتی ابرازی مؤدی محسوب نمیشود و بر مأخذ مشمول مالیات تأثیری ندارد.
همچنین، هزینه مالیات بر درآمد طبق بند ۷ ماده ۱۴۸ قانون مالیاتهای مستقیم، هزینه قابل قبول مالیاتی نیست.
پیامدهای ذخیرهگیری نادرست در حسابداری
بنابراین، نباید برای هر موضوعی بدون بررسی شرایط و مستندات لازم، ذخیره شناسایی کرد.
ذخیرهگیری بدون مبنای مناسب میتواند پیامدهای زیر را به همراه داشته باشد:
- ❌ هزینهها بیش از واقع نشان داده شوند.
- ❌ سود حسابداری بهصورت غیرواقعی کاهش پیدا کند.
- ❌ بدهیها بیش از میزان واقعی نمایش داده شوند.
- ❌ صورتهای مالی تصویر مناسبی از وضعیت شرکت ارائه نکنند.
- ❌ حسابرس ذخیره را تعدیل یا رد کند.
- ❌ بخشی از ذخایر در رسیدگی مالیاتی برگشت بخورد.
- ❌ اختلاف میان سود حسابداری و درآمد مشمول مالیات افزایش پیدا کند.
از سوی دیگر، کمبرآورد کردن ذخایر نیز میتواند موجب شود بدهیها و هزینههای واقعی شرکت کمتر از واقع نشان داده شوند.
بنابراین، هدف از ذخیرهگیری در حسابداری، کاهش سود یا مالیات نیست؛ بلکه هدف اصلی، ارائه تصویری منصفانه و قابل اتکا از تعهدات و وضعیت مالی شرکت است.
۸. جمعبندی؛ ذخیرهگیری حرفهای در حسابداری به چه معناست؟
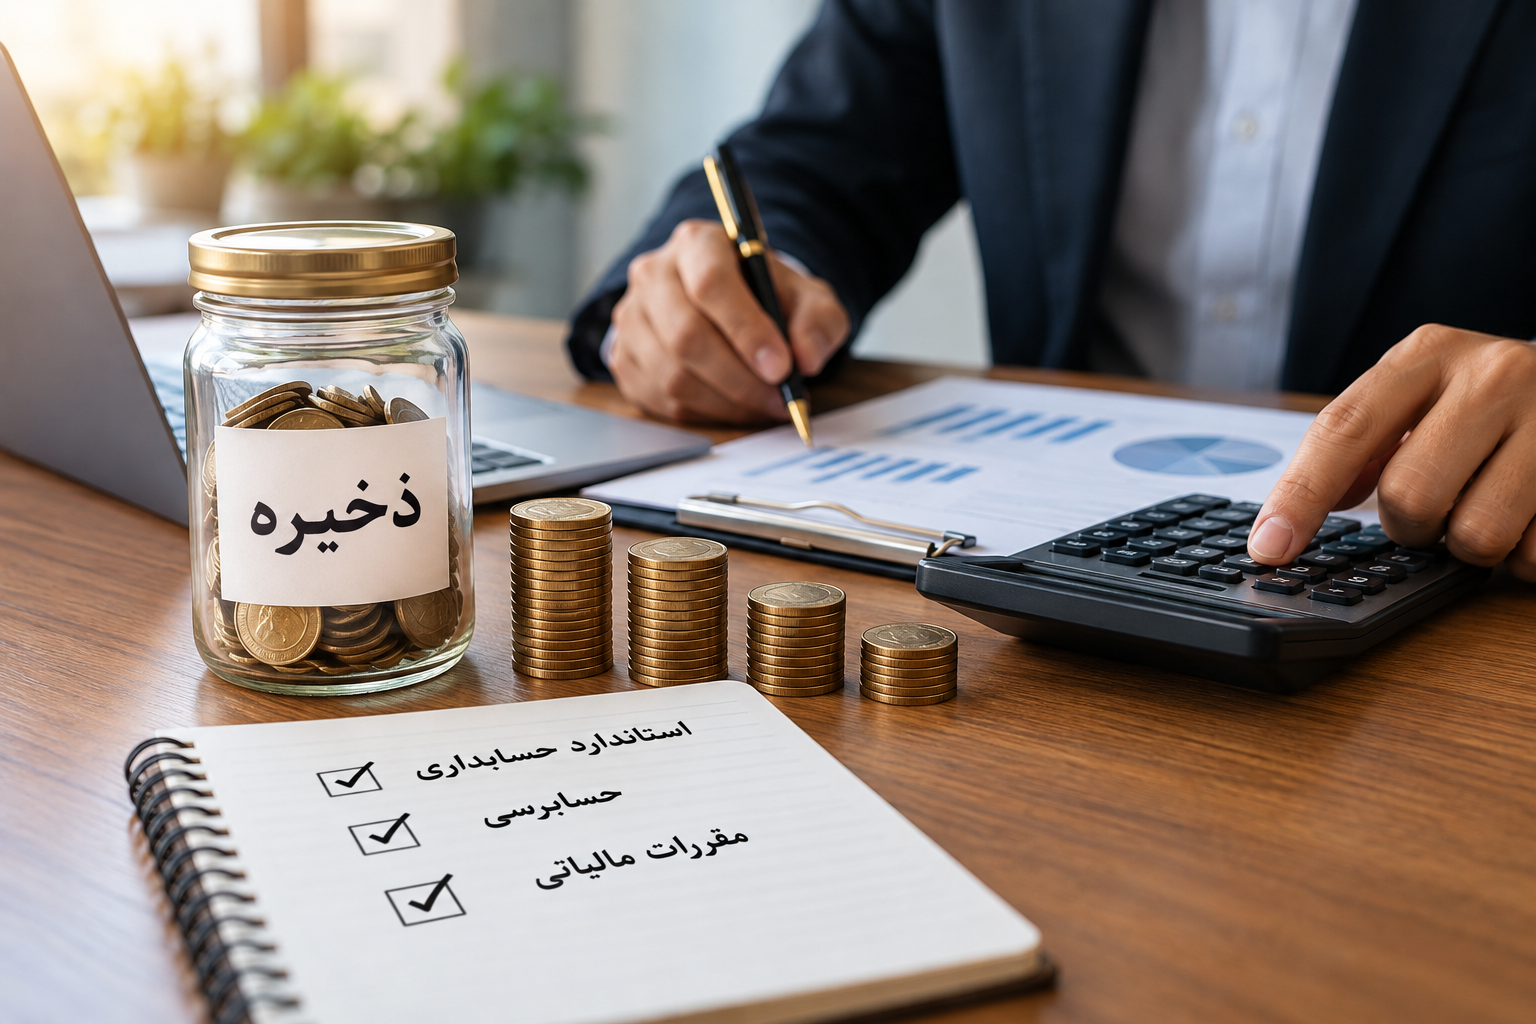
ذخیرهگیری صحیح و اصولی، یکی از الزامات مهم گزارشگری مالی و مدیریت حرفهای حسابداری است.
یک سیستم مالی حرفهای باید پیش از شناسایی و ثبت هر ذخیره، حداقل به ۹ سؤال اساسی پاسخ دهد:
- آیا تعهد فعلی برای شرکت وجود دارد؟
- آیا این تعهد ناشی از یک رویداد گذشته است؟
- آیا خروج منابع دارای منافع اقتصادی برای تسویه تعهد محتمل است؟
- آیا مبلغ ذخیره را میتوان بهصورت اتکاپذیر برآورد کرد؟
- مبنای محاسبه و تعیین مبلغ ذخیره چیست؟
- آیا مستندات و شواهد کافی برای شناسایی ذخیره وجود دارد؟
- آیا ذخیره ثبتشده از نظر استانداردها و الزامات حسابرسی قابل دفاع است؟
- آیا ذخیره موردنظر طبق قانون مالیاتهای مستقیم، بهعنوان هزینه قابل قبول مالیاتی پذیرفته میشود؟
- اگر ذخیره از نظر حسابداری قابل قبول باشد، اما از نظر مالیاتی پذیرفته نشود، تعدیل مالیاتی آن چگونه باید انجام شود؟
هدف اصلی از ذخیرهگیری در حسابداری چیست؟
در نهایت، ذخیرهگیری ابزاری برای شناسایی و نمایش صحیح تعهدات شرکت در صورتهای مالی است، نه راهکاری برای کاهش سود یا مالیات.
مدیریت مالی حرفهای باید میان استانداردهای حسابداری، الزامات حسابرسی و مقررات مالیاتی تفکیک روشنی قائل شود؛ زیرا ممکن است یک ذخیره از نظر حسابداری کاملاً صحیح و قابل دفاع باشد، اما از نظر قوانین مالیاتی، بهعنوان هزینه قابل قبول پذیرفته نشود.
بنابراین، ذخیرهگیری حرفهای به معنای شناسایی دقیق تعهدات، برآورد اتکاپذیر مبالغ و رعایت همزمان الزامات حسابداری، حسابرسی و مالیاتی است.