
اعتراض به برگ تشخیص مالیات؛ مهلت، مراحل و مدارک لازم
دریافت برگ تشخیص مالیات به معنای قطعیشدن مالیات یا الزام مؤدی به پذیرش مبلغ تعیینشده نیست. چنانچه مؤدی نسبت به مبلغ مالیات یا مبانی تشخیص آن اعتراض داشته باشد، میتواند در مهلت قانونی درخواست رسیدگی مجدد کند.
آگاهی از مهلت اعتراض، بررسی دلایل تشخیص و ارائه مستندات مرتبط، نقش مهمی در دفاع از حقوق مالیاتی مؤدی دارد.
مهلت اعتراض به برگ تشخیص مالیات چقدر است؟
بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، مهلت اعتراض به برگ تشخیص مالیات ۳۰ روز از تاریخ ابلاغ آن است.
مؤدی میتواند در این مدت با ارائه دلایل، اسناد و مدارک، درخواست رسیدگی مجدد خود را ثبت کند.
همچنین طبق این ماده، مسئولان تعیینشده از سوی سازمان امور مالیاتی موظفاند حداکثر ظرف ۴۵ روز از تاریخ ثبت درخواست، به اعتراض رسیدگی کنند.
بنابراین، توجه به تاریخ ابلاغ برگ تشخیص و ثبت بهموقع اعتراض اهمیت زیادی دارد؛ زیرا از دست دادن مهلت قانونی میتواند موجب قطعیشدن مالیات شود.
قبل از ثبت اعتراض به برگ تشخیص مالیات چه اقداماتی لازم است؟
اولین اقدام در اعتراض مالیاتی، تنظیم فوری یک لایحه عمومی نیست؛ بلکه باید دلایل اختلاف میان مؤدی و اداره امور مالیاتی بهدقت شناسایی شود.
این اختلاف ممکن است ناشی از موارد زیر باشد:
- عدم پذیرش هزینههای قابل قبول مالیاتی
- اختلاف در میزان فروش یا درآمد شناساییشده
- مغایرت اطلاعات دفاتر حسابداری با سامانههای مالیاتی
- عدم پذیرش اسناد و مدارک ارائهشده
- اشتباه در محاسبه درآمد مشمول مالیات
- مغایرت در ثبت یا گزارش معاملات
پس از شناسایی منشأ اختلاف، لازم است گزارش رسیدگی، اسناد حسابداری و مبانی قانونی تشخیص بررسی شوند.
مطابق ماده ۲۳۷ قانون مالیاتهای مستقیم، برگ تشخیص باید بر اساس مأخذ صحیح و متکی به دلایل و اطلاعات کافی تنظیم شده باشد.
بنابراین، دفاع مالیاتی مؤثر باید بر موضوع واقعی اختلاف، مستندات قابل اتکا و استدلال قانونی متمرکز باشد؛ نه صرفاً ارائه یک متن اعتراضی عمومی.
مراحل اعتراض به برگ تشخیص مالیات چیست؟
فرآیند اعتراض به برگ تشخیص مالیات مطابق ماده ۲۳۸ قانون مالیاتهای مستقیم شامل مراحل زیر است:
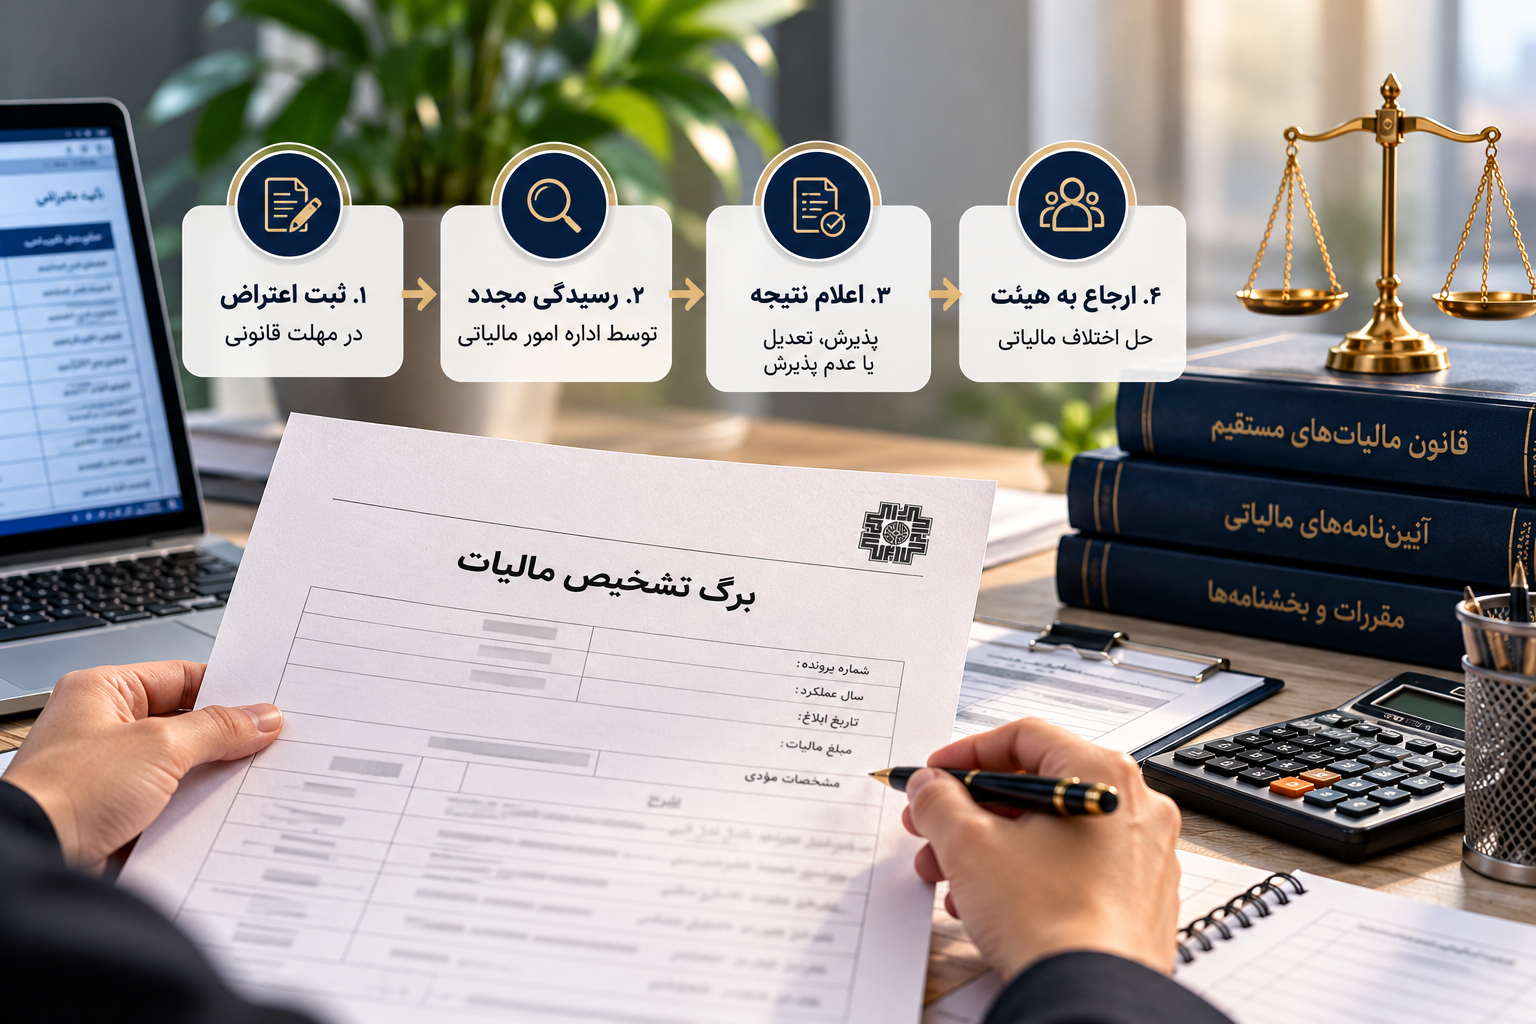
۱. ثبت اعتراض در مهلت قانونی
مؤدی باید حداکثر ظرف ۳۰ روز از تاریخ ابلاغ برگ تشخیص، اعتراض خود را از طریق سامانههای مربوط یا سایر روشهای قانونی ثبت کند.
۲. رسیدگی مجدد توسط اداره امور مالیاتی
پس از ثبت اعتراض، مسئولان تعیینشده از سوی سازمان امور مالیاتی موظفاند حداکثر ظرف ۴۵ روز از تاریخ ثبت درخواست، موضوع را بررسی کنند.
۳. اعلام نتیجه رسیدگی
در این مرحله، ممکن است دلایل مؤدی پذیرفته شود، درآمد مشمول مالیات تعدیل شود یا اعتراض مورد پذیرش قرار نگیرد.
۴. ارجاع به هیئت حل اختلاف مالیاتی
در صورت عدم پذیرش اعتراض یا عدم توافق مؤدی با نتیجه تعدیل، پرونده مطابق مقررات برای رسیدگی به هیئت حل اختلاف مالیاتی ارجاع میشود.
چه مدارکی برای اعتراض به برگ تشخیص مالیات لازم است؟
مدارک موردنیاز برای اعتراض به برگ تشخیص مالیات، به نوع فعالیت مؤدی، موضوع اختلاف و دلایل تشخیص اداره امور مالیاتی بستگی دارد.
مهمترین اسناد و مدارکی که ممکن است در فرآیند اعتراض موردنیاز باشند عبارتاند از:
- دفاتر قانونی و اسناد حسابداری
- قراردادهای خرید، فروش و ارائه خدمات
- صورتحسابها و فاکتورهای خرید و فروش
- صورتحسابهای بانکی و مدارک پرداخت
- اطلاعات و گزارشهای سامانه مؤدیان
- اظهارنامههای مالیاتی و گزارشهای معاملات
- مکاتبات تجاری و اسناد مرتبط با معاملات
- گزارش رسیدگی مالیاتی و مستندات مرتبط با موارد اختلاف
نکته مهم: ارائه اسناد بهتنهایی تضمینکننده پذیرش اعتراض نیست. آنچه اهمیت دارد، ارتباط مستندات با موضوع اختلاف و قابلیت تطبیق آنها با ثبتهای حسابداری و رویدادهای واقعی اقتصادی است.
لایحه اعتراض به برگ تشخیص مالیات چگونه تنظیم میشود؟
لایحه اعتراض مالیاتی باید بهصورت مستند، شفاف و متناسب با موضوع اختلاف تنظیم شود.
یک لایحه مؤثر معمولاً به پرسشهای زیر پاسخ میدهد:
- موضوع اصلی اختلاف میان مؤدی و اداره امور مالیاتی چیست؟
- مبنای تشخیص مالیات و دلایل اعلامشده در گزارش رسیدگی کداماند؟
- مؤدی به چه دلایلی تشخیص انجامشده را صحیح نمیداند؟
- کدام اسناد و مدارک، ادعای مؤدی را پشتیبانی میکنند؟
- چه مواد قانونی و مقرراتی در دفاع از حقوق مؤدی قابل استناد هستند؟
در تنظیم لایحه، بهتر است هر موضوع اختلاف بهصورت جداگانه بررسی و مستندات مربوط به آن ارائه شود.
طولانیبودن لایحه الزاماً به معنای دفاع قویتر نیست. یک لایحه کوتاه، دقیق و مستند میتواند از متنی طولانی و فاقد ارتباط مستقیم با موضوع اختلاف مؤثرتر باشد.
مثال کاربردی از اعتراض به برگ تشخیص مالیات
فرض کنید در جریان رسیدگی مالیاتی، بخشی از هزینه خدمات یک شرکت بهعنوان هزینه قابل قبول مالیاتی پذیرفته نشده است.
در چنین شرایطی، صرف اعلام اینکه «هزینه انجامشده واقعی است» برای دفاع کافی نیست.
بهتر است شرکت قرارداد ارائه خدمات، صورتحساب مربوط، مدارک پرداخت، ثبتهای حسابداری و مستندات دریافت خدمات را بهصورت منسجم ارائه کند.
همچنین لازم است ارتباط هزینه با فعالیت شرکت و شرایط پذیرش آن بر اساس مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم بررسی شود.
این شیوه کمک میکند اعتراض، بهجای طرح ادعای کلی، بر دلایل مشخص و مستندات مرتبط استوار باشد.
اشتباهات رایج در اعتراض به برگ تشخیص مالیات
برخی اشتباهات میتوانند فرآیند اعتراض مالیاتی را دشوارتر کنند یا موجب تضعیف دفاع مؤدی شوند.
مهمترین این اشتباهات عبارتاند از:
- از دست دادن مهلت قانونی اعتراض
- ثبت اعتراض بدون بررسی گزارش رسیدگی و مبانی تشخیص
- استفاده از لایحههای عمومی و غیرمرتبط با پرونده
- ارائه اسناد ناقص یا فاقد ارتباط با موضوع اختلاف
- استناد به مواد قانونی بدون بررسی ارتباط آنها با پرونده
- تمرکز بر مبلغ مالیات بدون بررسی نحوه محاسبه درآمد مشمول مالیات
شناسایی دقیق موارد اختلاف و آمادهسازی مستندات پیش از ثبت اعتراض، میتواند به ارائه دفاعی منسجمتر کمک کند.
سؤالات متداول درباره اعتراض به برگ تشخیص مالیات
آیا دریافت برگ تشخیص به معنای قطعیشدن مالیات است؟
خیر. برگ تشخیص مالیات با برگ قطعی تفاوت دارد. مؤدی میتواند در مهلت قانونی نسبت به برگ تشخیص اعتراض کند. در صورت عدم اعتراض در مهلت مقرر، مالیات ممکن است مطابق ماده ۲۳۹ قانون مالیاتهای مستقیم قطعی شود.
آیا برای اعتراض به برگ تشخیص مالیات داشتن وکیل الزامی است؟
خیر. مؤدی میتواند شخصاً یا از طریق نماینده دارای اختیار قانونی اقدام کند. با این حال، در پروندههای پیچیده، استفاده از خدمات متخصصان مالیاتی میتواند به بررسی دقیقتر اختلاف و تنظیم دفاع مستند کمک کند.
مهمترین عامل در موفقیت اعتراض مالیاتی چیست؟
رعایت مهلت قانونی، شناسایی صحیح موضوع اختلاف، بررسی مبانی تشخیص و ارائه اسناد و استدلالهای قانونی مرتبط از عوامل مهم در رسیدگی به اعتراض مالیاتی هستند.
اگر اداره امور مالیاتی اعتراض مؤدی را نپذیرد چه میشود؟
در صورت عدم پذیرش اعتراض یا عدم توافق مؤدی با نتیجه تعدیل، پرونده مطابق مقررات ماده ۲۳۸ قانون مالیاتهای مستقیم برای رسیدگی به هیئت حل اختلاف مالیاتی ارجاع میشود.
نگاه تخصصی کیمیا حساب صبا به اعتراضات مالیاتی
دفاع مالیاتی مؤثر صرفاً از زمان دریافت برگ تشخیص آغاز نمیشود.
کیفیت ثبتهای حسابداری، نگهداری منظم اسناد، تطبیق اطلاعات مالی با سامانههای مالیاتی و مستندسازی معاملات در طول سال مالی، نقش مهمی در امکان دفاع از حقوق مؤدی هنگام رسیدگی و اعتراض دارند.
از این منظر، حسابداری دقیق و مستندسازی مستمر، زیربنای یک دفاع مالیاتی مستند و قابل اتکا است.
منابع و مستندات قانونی
- ماده ۲۳۷ قانون مالیاتهای مستقیم؛ مبانی و مستندات برگ تشخیص
- ماده ۲۳۸ قانون مالیاتهای مستقیم؛ اعتراض و رسیدگی مجدد
- ماده ۲۳۹ قانون مالیاتهای مستقیم؛ موارد قطعیشدن مالیات
- مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم؛ شرایط و مصادیق هزینههای قابل قبول مالیاتی