
مالیات مقطوع یا اظهارنامه؟
فرم مالیات مقطوع در درگاه سازمان امور مالیاتی بارگذاری شده است. مبلغ مالیات مشخص است و پایین صفحه، دکمه «تأیید» قرار دارد.
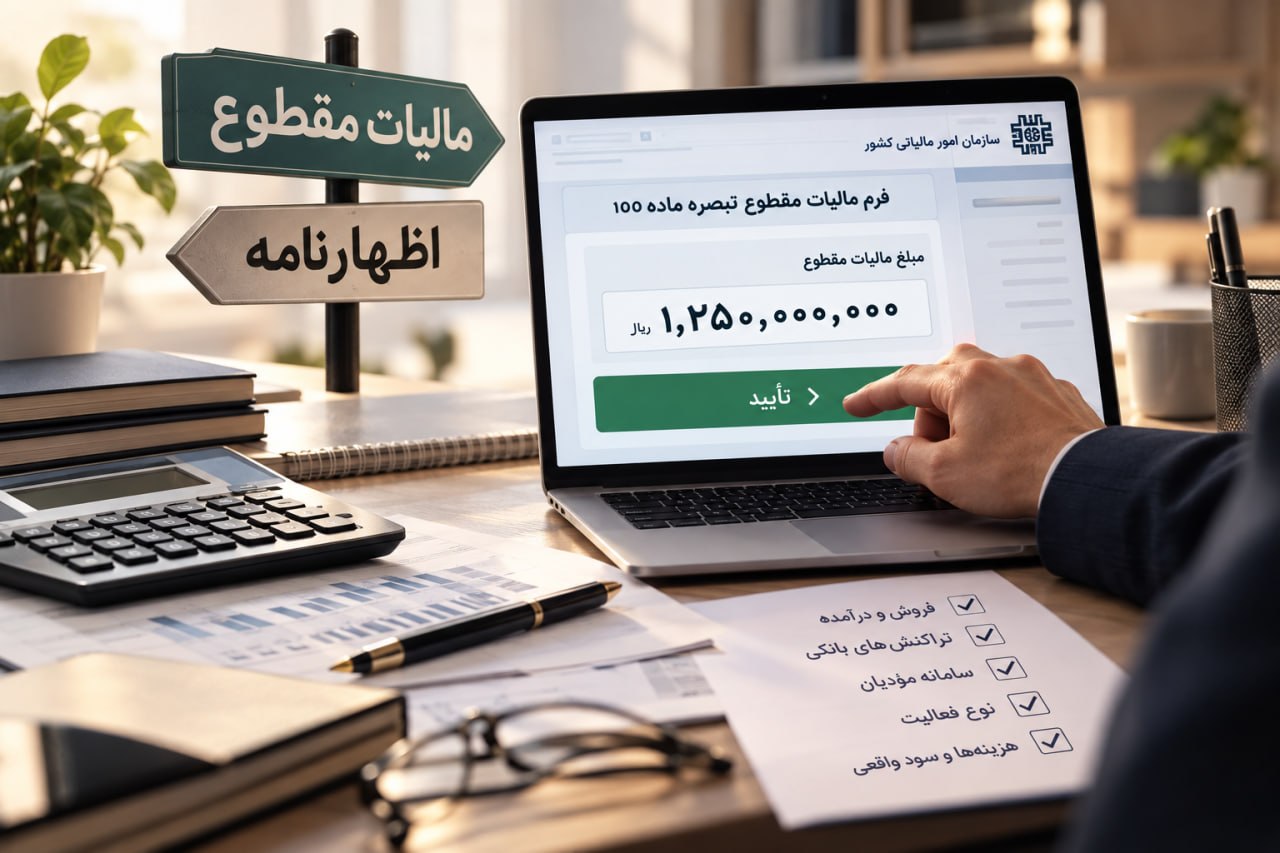
در ظاهر، کار سادهای به نظر میرسد؛ فرم را تأیید میکنید و یکی از مهمترین تکالیف مالیاتی سال به پایان میرسد.
اما درست پیش از همین تأیید، یک سؤال مهم وجود دارد: آیا مبلغ مالیاتی که مشاهده میکنید، بر اساس اطلاعات صحیح کسبوکار شما تعیین شده است؟
اگر اطلاعات پرونده درست باشد و شرایط مؤدی با ضوابط قانونی تطابق داشته باشد، استفاده از تبصره ماده ۱۰۰ میتواند انجام تکالیف مالیاتی را سادهتر کند.
بااینحال، پیش از تأیید فرم، بهتر است فقط به مبلغ مالیات توجه نکنید. فروش ثبتشده، تراکنشهای مرتبط با فعالیت، اطلاعات سامانه مؤدیان و وضعیت واقعی کسبوکار نیز باید بررسی شوند.
زیرا مسئله اصلی، سرعت ثبت فرم نیست؛ مهم این است که مالیات مورد پذیرش، با اطلاعات و شرایط واقعی پرونده شما مطابقت داشته باشد.
قانون چه امکانی در اختیار صاحبان مشاغل قرار داده است؟
مبنای قانونی استفاده از مالیات مقطوع، تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، احکام مربوط در قانون بودجه سال ۱۴۰۵ و دستورالعمل اجرایی سازمان امور مالیاتی برای عملکرد سال ۱۴۰۴ است.
بر اساس ضوابط اعلامشده، صاحبان مشاغل انفرادی و مشارکتی که مجموع فروش خالص کالا و ارائه خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان، باشد، در صورت احراز سایر شرایط قانونی و بارگذاری فرم مالیات مقطوع در درگاه سازمان امور مالیاتی، میتوانند از تسهیلات تبصره ماده ۱۰۰ استفاده کنند.
در این حالت، پذیرش فرم مالیات مقطوع، در حدود مقرر قانونی، جایگزین تسلیم اظهارنامه عادی میشود و مؤدی از تکالیف مربوط به نگهداری دفاتر و اسناد و مدارک موضوع قانون مالیاتهای مستقیم برای همان عملکرد معاف خواهد بود؛ مشروط بر اینکه شرایط استفاده از این تسهیلات را داشته باشد و اظهارنامه عادی تسلیم نکند.
بنابراین، صرف قرار گرفتن فروش در محدوده سقف مقرر برای استفاده از تبصره ۱۰۰ کافی نیست. بارگذاری فرم، احراز شرایط قانونی و رعایت ضوابط مربوط نیز اهمیت دارد.
مبلغ مالیات مقطوع چگونه تعیین میشود؟
مالیات مقطوع صرفاً عددی نیست که بدون ارتباط با اطلاعات اقتصادی مؤدی تعیین شده باشد. سازمان امور مالیاتی برای محاسبه آن از اطلاعات موجود در پایگاههای اطلاعاتی خود و دادههای مرتبط با فعالیت اقتصادی مؤدی استفاده میکند.
به همین دلیل، بررسی منشأ فروش شناساییشده و تطبیق اطلاعات مالیاتی با واقعیت فعالیت کسبوکار اهمیت دارد.
اطلاعات دستگاههای کارتخوان و درگاههای پرداخت، گردشهای مالی مرتبط با فعالیت، سوابق فروش و اطلاعات ثبتشده در سامانههای مالیاتی، از جمله مواردی هستند که ممکن است در بررسی وضعیت پرونده مؤثر باشند.
وجود اختلاف میان اطلاعات ثبتشده و واقعیت فعالیت، لزوماً به معنای فروش اعلامنشده نیست؛ اما چنین اختلافی باید بررسی و در صورت لزوم، مستند و اصلاح شود.
اگر فروش واقعی با مبلغ درجشده در فرم متفاوت باشد چه اتفاقی میافتد؟
چنانچه فروش واقعی مؤدی بیش از مبلغ فروش محاسبهشده توسط سازمان باشد، مؤدی باید مطابق ضوابط دستورالعمل، مبلغ واقعی فروش را اعلام کند.
اگر فروش واقعی همچنان در محدوده سقف قانونی قرار داشته باشد، مالیات مقطوع بر مبنای اطلاعات اصلاحشده و طبق ضوابط مربوط محاسبه خواهد شد.
اما اگر اطلاعات و مدارک معتبر نشان دهد که فروش واقعی از حد نصاب قانونی فراتر رفته است، موضوع دیگر صرفاً اصلاح مبلغ مالیات مقطوع نیست. در چنین شرایطی، خروج از شمول تبصره ماده ۱۰۰ و تعیین مالیات بر اساس مقررات مربوط، از جمله ماده ۹۷ قانون مالیاتهای مستقیم، مطرح میشود.
همچنین، حسب شرایط پرونده، آثار قانونی مربوط به عدم تسلیم اظهارنامه و برخورداری از معافیتهای مالیاتی باید بررسی شود.
موضوع دیگر، شناسایی درآمد مازاد پس از پذیرش مالیات مقطوع است. در مواردی که فروش واقعی همچنان در محدوده سقف قانونی باشد، اما اختلاف درآمد احرازشده از حد مقرر در دستورالعمل، یعنی ۱۵ درصد درآمد مبنای محاسبه مالیات مقطوع، تجاوز کند، مالیات مابهالتفاوت طبق ضوابط مربوط قابل مطالبه خواهد بود. بر اساس حکم مقرر در دستورالعمل، این مابهالتفاوت مشمول جریمه موضوع ماده ۱۹۲ قانون مالیاتهای مستقیم نخواهد بود.
بنابراین، پیش از پذیرش فرم، باید اطلاعات فروش و مبانی محاسبه مالیات بررسی شوند؛ زیرا آثار اختلاف اطلاعات در همه پروندهها یکسان نیست.
تبصره ماده ۱۰۰ یا اظهارنامه مالیاتی؛ کدام انتخاب مناسبتر است؟
اینجا همان نقطهای است که نمیتوان برای همه مؤدیان یک نسخه واحد در نظر گرفت.
استفاده از تبصره ماده ۱۰۰ لزوماً در تمام پروندهها مناسبتر از تسلیم اظهارنامه عادی نیست. انتخاب میان این دو روش باید بر اساس وضعیت مالی مؤدی، اطلاعات پرونده و نتیجه محاسبات مالیاتی انجام شود.
مزیت اصلی تبصره ماده ۱۰۰، کاهش تکالیف قانونی و تعیین مالیات بهصورت مقطوع در چارچوب شرایط مقرر است. برای مؤدیانی که اطلاعات پرونده آنها صحیح است و مالیات تعیینشده با وضعیت فعالیتشان تناسب دارد، این روش میتواند فرآیند انجام تکالیف مالیاتی را سادهتر کند.
در مقابل، ممکن است مؤدی هزینههای واقعی و مستند قابلتوجهی داشته باشد یا به دلیل حاشیه سود پایین، زیان، معافیتهای قانونی یا شرایط خاص فعالیت، نیازمند بررسی دقیقتر مالیات قابل محاسبه در اظهارنامه باشد.
در روش اظهارنامه، درآمد مشمول مالیات با توجه به اطلاعات ابرازی، هزینههای قابل قبول و مقررات قانونی تعیین میشود و امکان رسیدگی مالیاتی نیز وجود دارد.
برای مثال، ممکن است مبلغ مالیات مقطوع برای یک صاحب کسبوکار با وضعیت فعالیت او تناسب داشته باشد؛ اما مؤدی دیگری با میزان فروش مشابه، به دلیل تفاوت در ساختار هزینهها و سود واقعی، به نتیجه متفاوتی برسد.
از این منظر، انتخاب میان تبصره ماده ۱۰۰ و اظهارنامه، صرفاً انتخاب فرم سادهتر نیست؛ بلکه انتخاب روشی است که باید آثار مالیاتی آن پیش از اقدام ارزیابی شود.
مهمترین سؤال این نیست که کدام روش سریعتر است؛ بلکه این است که کدام روش، با توجه به شرایط قانونی و اطلاعات واقعی پرونده، انتخاب مناسبتری خواهد بود.
پیش از تأیید مالیات مقطوع، اطلاعات پرونده خود را بررسی کنید. فایل رایگان «پرونده قبل از تأیید تبصره ۱۰۰» شامل چکلیست بررسی فروش، جدول ثبت مغایرتها و فرم مقایسه روشهای مالیاتی است.
پیش از تأیید فرم تبصره ۱۰۰ چه مواردی را بررسی کنیم؟
پیش از پذیرش مالیات مقطوع، بهتر است چند موضوع مشخص بررسی شود:
۱. آیا مبلغ فروش درجشده در فرم با فروش واقعی کسبوکار مطابقت دارد؟
۲. آیا اطلاعات تراکنشهای بانکی، دستگاههای کارتخوان و درگاههای پرداخت بهدرستی بررسی شدهاند؟
۳. آیا اطلاعات سامانه مؤدیان و سایر سوابق مالیاتی با اسناد و مدارک فعالیت هماهنگ است؟
۴. آیا شرایط قانونی استفاده از تبصره ماده ۱۰۰، از جمله سقف فروش و سایر ضوابط مربوط، برقرار است؟
۵. آیا مبلغ مالیات مقطوع با مالیات قابل محاسبه در روش اظهارنامه مقایسه شده است؟
دانلود رایگان چکلیست تبصره ماده ۱۰۰
پاسخ به این پرسشها میتواند به شناسایی اختلافات احتمالی و انتخاب آگاهانهتر روش انجام تکالیف مالیاتی کمک کند.
مهلت استفاده از تبصره ماده ۱۰۰ عملکرد ۱۴۰۴:
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۴۵ مورخ ۱۴۰۵/۰۶/۱۵، مهلت تسلیم اظهارنامه صاحبان مشاغل، فرم مالیات مقطوع تبصره ماده ۱۰۰ و پرداخت مالیات عملکرد سال ۱۴۰۴ تا ۳۰ آبان ۱۴۰۵ تمدید شده است.
با توجه به اینکه سقف فروش، مهلت استفاده و سایر ضوابط اجرایی ممکن است برای هر سال عملکرد تغییر کند، لازم است هنگام اقدام، آخرین مقررات و ابلاغیههای رسمی سازمان امور مالیاتی ملاک قرار گیرد.
جمعبندی؛ پیش از تأیید، اطلاعات پرونده را بررسی کنید
تبصره ماده ۱۰۰ فرصتی برای سادهسازی تکالیف مالیاتی صاحبان مشاغل است؛ اما استفاده صحیح از این امکان به احراز شرایط قانونی و بررسی اطلاعات پرونده بستگی دارد.
پذیرش فرم بدون بررسی فروش، اطلاعات مالیاتی و مقایسه روشهای قابل استفاده، ممکن است باعث شود مؤدی بدون ارزیابی کافی، مبلغ مالیات تعیینشده را بپذیرد.
پیش از تأیید فرم تبصره ماده ۱۰۰، بهتر است مبلغ مالیات را در کنار اطلاعات واقعی کسبوکار و شرایط قانونی پرونده ارزیابی کنید.
کارشناسان کیمیا حساب صبا میتوانند در بررسی اطلاعات پرونده، ارزیابی شرایط استفاده از تبصره ماده ۱۰۰ و مقایسه آثار مالیاتی روشهای قابل انتخاب، خدمات مشاوره تخصصی ارائه دهند.