
از ردپای مالی در حساب بانکی تا تشخیص درآمد مشمول مالیات
در گذشته، رسیدگیهای مالیاتی عمدتاً بر پایه دفاتر قانونی، اسناد حسابداری، فاکتورها و مدارک ارائهشده توسط مؤدیان انجام میشد. اما تغییر مدل کسبوکارها، توسعه پرداختهای الکترونیکی و افزایش استفاده از ابزارهای بانکی، مسیرجدیدی را در نظام مالیاتی ایجاد کرده است.
امروز تقریباً هر فعالیت اقتصادی، ردپایی در شبکه بانکی بر جای میگذارد؛ از دریافت وجه مشتریان و پرداخت به تأمینکنندگان گرفته تا انتقال سرمایه، تسویه بدهیها و جابهجایی منابع مالی.
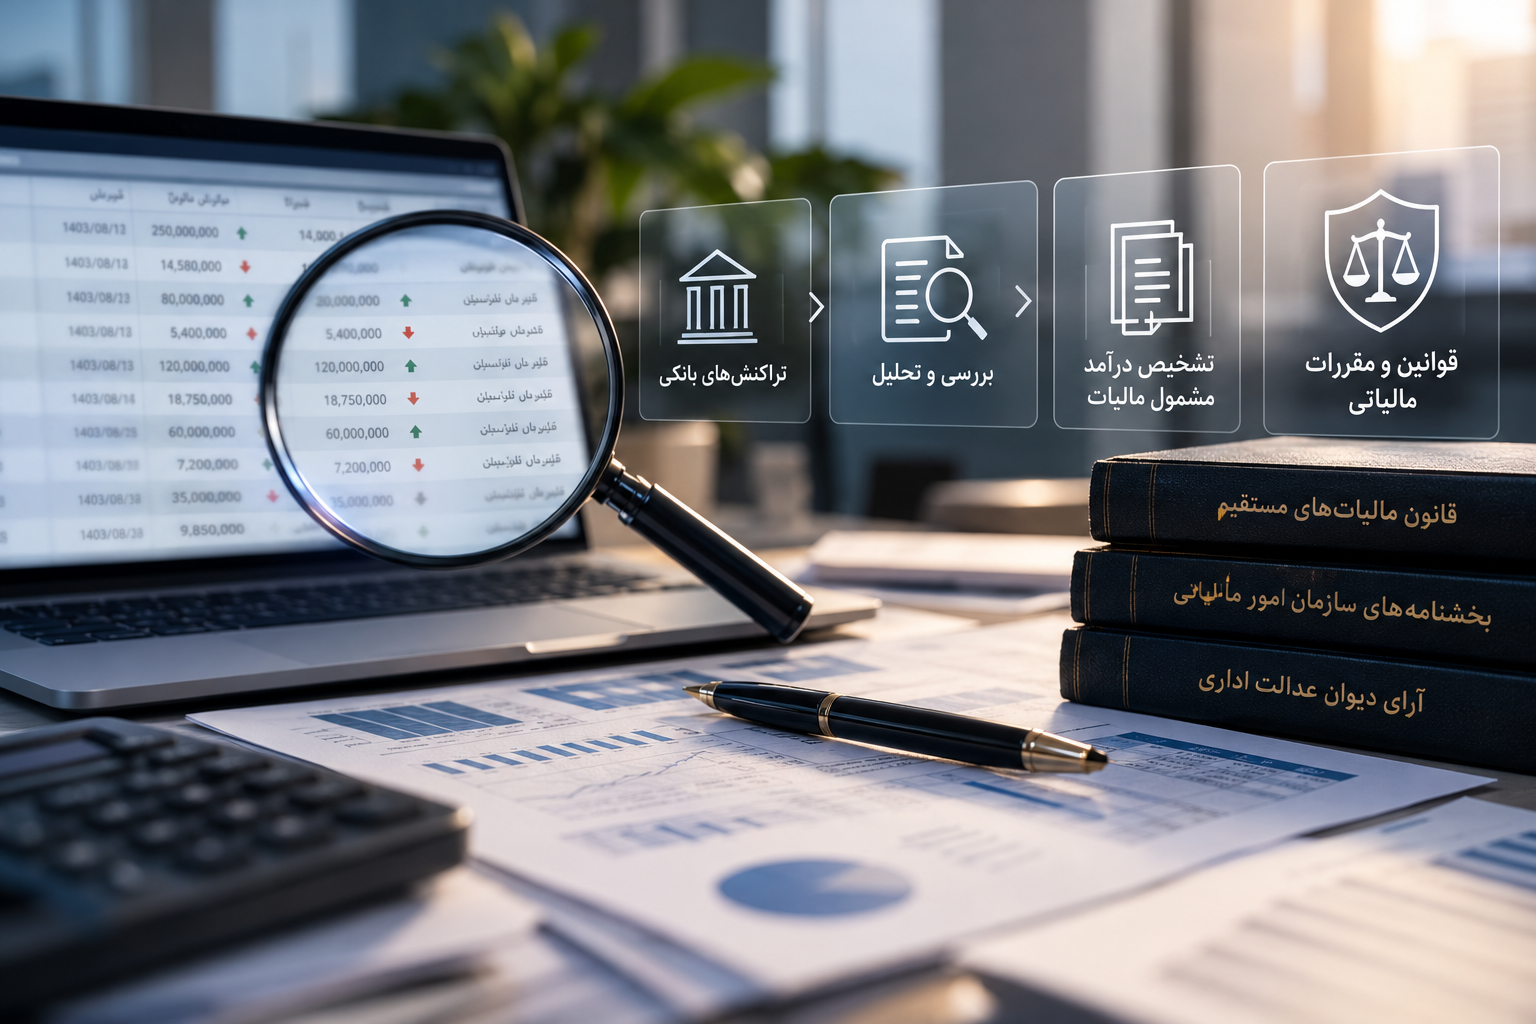
به همین دلیل، تراکنشهای بانکی به یکی از مهمترین منابع اطلاعاتی سازمان امور مالیاتی برای بررسی وضعیت اقتصادی اشخاص و کسبوکارها تبدیل شدهاند.
با این حال، یک نکته اساسی وجود دارد: هر گردش مالی، الزاماً درآمد مشمول مالیات نیست.
یک حساب بانکی ممکن است میزبان انواع مختلفی از تراکنشها باشد؛ تراکنشهایی که برخی از آنها ماهیت درآمدی دارند و برخی دیگر صرفاً جابهجایی منابع مالی هستند.
به همین دلیل، بررسی تراکنشهای بانکی در نظام مالیاتی ایران بر سه پایه اصلی استوار است:
- قوانین مالیاتی که چارچوب دسترسی و استفاده از اطلاعات مالی را مشخص میکنند؛
- بخشنامهها و دستورالعملهای سازمان امور مالیاتی که نحوه رسیدگی را تعیین میکنند؛
- آرای دیوان عدالت اداری که حدود اجرای این مقررات و حقوق مؤدیان را روشن میسازند.
قانون از کجا به سازمان امور مالیاتی اجازه بررسی حسابها را داده است؟
یکی از مهمترین تغییرات نظام مالیاتی در سالهای اخیر، حرکت از روشهای سنتی به سمت استفاده از دادهها و مالیاتستانی مبتنی بر اطلاعات است.هدف از این تغییر، افزایش شفافیت مالی، کاهش فرار مالیاتی و نزدیک شدن تشخیص مالیات به واقعیت اقتصادی مؤدیان است.
در همین راستا، قانون مالیاتهای مستقیم، اختیاراتی را برای سازمان امور مالیاتی در زمینه دریافت و استفاده از اطلاعات مالی اشخاص پیشبینی کرده است.
ماده ۱۶۹ مکرر قانون مالیاتهای مستقیم، یکی از مهمترین مبانی ایجاد نظام اطلاعات مالیاتی محسوب میشود.
بر اساس این ماده، سازمان امور مالیاتی میتواند برای انجام وظایف قانونی خود، اطلاعات اقتصادی و معاملاتی مورد نیاز را از منابع مختلف دریافت و استفاده کند.
هدف اصلی این مقررات عبارت است از:
- افزایش شفافیت اقتصادی
- شناسایی فعالیتهای اقتصادی پنهان
- تشخیص دقیقتر درآمد واقعی
- جلوگیری از فرار مالیاتی
اما نکته مهم اینجاست که اختیار دسترسی به اطلاعات بانکی، به معنای تبدیل خودکار تمام تراکنشها به درآمد مشمول مالیات نیست. اطلاعات بانکی، نقطه آغاز بررسی است؛ نه نتیجه نهایی آن.
گردش حساب با درآمد یکی نیست؛ تفاوتی که در پروندههای مالیاتی اهمیت دارد!
یکی از مهمترین چالشها در رسیدگی به تراکنشهای بانکی، اشتباه گرفتن «گردش مالی» با «درآمد» است.
گردش حساب، مجموع مبالغی است که در یک دوره زمانی وارد حساب و از آن خارج شدهاند. اما درآمد مشمول مالیات، مبلغی است که پس از بررسی ماهیت اقتصادی، ارتباط آن با فعالیت درآمدزا و احراز شرایط قانونی، مشمول مالیات شناخته میشود.
برای مثال، موارد زیر ممکن است گردش حساب ایجاد کنند اما الزاماً درآمد محسوب نمیشوند:
- انتقال وجه بین حسابهای متعلق به یک شخص یا شرکت
- دریافت تسهیلات بانکی
- دریافت قرض
- برگشت وجه معاملات
- انتقال سرمایه یا آورده شرکا
- دریافت وجوه امانی
بنابراین، مهمترین موضوع در رسیدگی مالیاتی، فقط مبلغ تراکنش نیست؛ بلکه منشأ ایجاد آن مبلغ و ارتباط آن با فعالیت اقتصادی است.
بخشنامه ۲۰۰/۹۹/۱۶؛ ضوابط رسیدگی به تراکنشهای بانکی
با افزایش اهمیت اطلاعات بانکی در فرآیندهای مالیاتی، سازمان امور مالیاتی برای ایجاد وحدت رویه در رسیدگیها، بخشنامههایی صادر کرده است که از جمله آنها میتوان به بخشنامه شماره ۲۰۰/۹۹/۱۶ اشاره کرد.
این بخشنامه یکی از مهمترین دستورالعملها در زمینه بررسی اطلاعات پولی و مالی و تراکنشهای بانکی محسوب میشود.
رویکرد اصلی این بخشنامه این است که تراکنش بانکی باید بررسی و تحلیل شود، نه اینکه صرفاً به عنوان درآمد در نظر گرفته شود. در فرآیند رسیدگی، مواردی مانند موارد زیر اهمیت پیدا میکند:
- نوع فعالیت اقتصادی مؤدی
- سابقه مالیاتی
- میزان و ماهیت معاملات
- اسناد و مدارک موجود
- توضیحات ارائهشده درباره منشأ وجوه
به بیان ساده، یک عدد در حساب بانکی زمانی معنا پیدا میکند که داستان مالی پشت آن مشخص باشد.
اگر گردش بانکی با اظهارنامه، سوابق مالیاتی و حجم فعالیت مودی همخوانی داشته باشد، درر شرایط مقرر بخشنامه، الزام به رسیدگی جداگانه وجود ندارد.
آرای دیوان درباره تراکنشهای بانکی؛ چه پیامی برای مؤدیان دارد؟
گسترش استفاده از اطلاعات بانکی در رسیدگیهای مالیاتی، باعث شکلگیری اختلافاتی میان برخی مؤدیان و سازمان امور مالیاتی شد. بخشی از این اختلافات در دیوان عدالت اداری مورد بررسی قرار گرفت. رویکرد کلی آرای صادرشده را میتوان در یک اصل خلاصه کرد:
بررسی تراکنشهای بانکی امکانپذیر است، اما مطالبه مالیات باید بر مبنای احراز درآمد واقعی انجام شود.
در بررسیهای هیأت تخصصی مالیاتی، بانکی دیوان عدالت اداری درباره مقررات مربوط به تراکنشهای بانکی، موضوع حدود اختیار سازمان امور مالیاتی در استفاده از اطلاعات بانکی مورد توجه قرار گرفته است. مفهوم اصلی این رویه برای صاحبان کسبوکار این است:
سازمان امور مالیاتی میتواند اطلاعات بانکی را بررسی کند، اما صرف مشاهده حجم گردش حساب، بهتنهایی جایگزین رسیدگی ماهوی و اثبات درآمد نمیشود.
بنابراین، دفاع مؤثر در پروندههای تراکنش بانکی، بر یک اصل استوار است اثبات ماهیت واقعی هر تراکنش با استفاده از اسناد و مدارک معتبر.
اهمیت اسناد و مدارک در دفاع از پروندههای تراکنش بانکی
در بسیاری از پروندههای مالیاتی، مشکل اصلی حجم گردش حساب نیست؛ بلکه نبود مدارک کافی برای توضیح منشأ وجوه است. مستنداتی مانند:
- قراردادهای خرید و فروش
- فاکتورهای رسمی
- اسناد حسابداری
- قراردادهای مشارکت یا قرض
- مدارک انتقال وجه
- مستندات بازپرداخت بدهیها
میتوانند نقش مهمی در اثبات ماهیت واقعی تراکنشها داشته باشند.
بیتوجهی به ثبت صحیح تراکنشهای بانکی و نگهداری اسناد و مدارک مثبته میتواند در زمان رسیدگی مالیاتی، هزینههای سنگینی برای مؤدی ایجاد کند. در صورت احراز درآمدی بودن تراکنشها و نبود مستندات کافی برای اثبات ماهیت وجوه، مبالغ مربوط میتواند در فرآیند تعیین درآمد مشمول مالیات قرار گرفته و علاوه بر اصل مالیات، جرائم مالیاتی نیز مطالبه شود؛ همچنین در موارد مشمول، آثار آن میتواند به مالیات و عوارض ارزش افزوده نیز تسری پیدا کند. بنابراین، مستندسازی منظم و قابل اتکا برای هر تراکنش، یکی از مهمترین ابزارهای دفاع مالیاتی مؤدی است.
راهکارهای مدیریت حسابهای بانکی و کاهش ریسک مالیاتی
در شرایط فعلی، مدیریت حسابهای بانکی بخشی از مدیریت مالیاتی کسبوکار محسوب میشود.
اقدامات مؤثر عبارتاند از:
- تفکیک حسابهای شخصی و تجاری: استفاده از حساب شخصی برای فعالیت اقتصادی، تشخیص ماهیت تراکنشها را دشوارتر میکند.
- ثبت دقیق رویدادهای مالی: هر دریافت و پرداخت باید در سیستم مالی شرکت جایگاه مشخص داشته باشد.
- نگهداری منظم اسناد: اسناد مالی، مهمترین ابزار دفاع در زمان رسیدگی هستند.
جمعبندی؛ حساب بانکی فقط عدد نیست، یک روایت مالی است
تراکنشهای بانکی امروز بخش مهمی از فرآیندهای مالیاتی را تشکیل میدهند؛ اما میان گردش پول و درآمد مشمول مالیات تفاوت اساسی وجود دارد.
بررسی قوانین مالیاتی، بخشنامههای سازمان امور مالیاتی و آرای دیوان عدالت اداری نشان میدهد که:
- سازمان امور مالیاتی اختیاربررسی اطلاعات بانکی را دارد؛
- اما هر تراکنش بانکی درآمد محسوب نمیشود؛
- تشخیص مالیات باید بر اساس ماهیت اقتصادی تراکنشها انجام شود؛
- مستندسازی مالی، مهمترین ابزار مدیریت ریسک مالیاتی است.
در اقتصاد امروز، شفافیت مالی فراتر از یک الزام قانونی، ضرورتی برای مدیریت حرفهای، تصمیمگیری آگاهانه و پیشگیری از ریسکهای مالیاتی است.
کیمیا حساب صبا
همراه و مشاور تخصصی کسبوکارها در مسیر شفافیت مالی، تصمیمگیری هوشمندانه و مدیریت مؤثر ریسکهای مالیاتی